Projektmanagement-Kurs
Der ultimative Leitfaden zur Kontrolle der Projektkosten
Kostenkontrolle und -überwachung sind für die erfolgreiche Entwicklung jedes Projekts unerlässlich. Dieser Artikel stellt fünf weit verbreitete Instrumente zur Kostenkontrolle vor und erläutert deren Anwendung sowie deren Vor- und Nachteile.
- 14 Tage kostenlos testen
- Keine Kreditkarte erforderlich
- Cloud oder lokal
Die Kostenkontrolle ist entscheidend für den Projekterfolg. Wenn Sie sicherstellen, dass Ihre Ausgaben im Rahmen des Budgets (oder innerhalb einer akzeptablen Abweichungstoleranz) liegen, sind Sie höchstwahrscheinlich auf dem richtigen Weg. Sollten Sie jedoch Probleme haben, Ihre Kosten in einem angemessenen Rahmen zu halten, sollten Sie Ihre Kostenschätzungen und Arbeitsprozesse überarbeiten und entsprechende Korrekturmaßnahmen einleiten.
Kosten sind jedoch nicht der einzige Aspekt, den Sie bei der Sicherstellung des Projekterfolgs berücksichtigen sollten. Sie müssen auch das Verhältnis der Kosten zu anderen wichtigen Leistungsindikatoren Ihres Projekts betrachten. Eine Verzögerung des Zeitplans führt beispielsweise in der Regel zu höheren Kosten: Gehälter müssen gezahlt werden, Energie- und Materialkosten steigen usw. Auch Überstunden, die zur Einhaltung des Zeitplans erforderlich sind, verursachen höhere Personalkosten (entweder durch die Einstellung von zusätzlichem Personal oder durch die Bezahlung von Überstunden für Ihre bestehenden Mitarbeiter). Ein letztes Beispiel betrifft die Qualität der Projektergebnisse. Eine geringere Qualität führt in der Regel zu mehr Reklamationen und einem höheren Nachbearbeitungsaufwand zur Behebung von Produktfehlern, was letztendlich die Projektkosten erhöht.
Wie ersichtlich, sind die Projektkosten eng mit anderen Projektbereichen verknüpft: Projektzeitplan, Qualitätssicherung und mehr. Trotz dieser starken Vernetzung haben wir uns entschieden, die Inhalte in drei Artikel aufzuteilen, um jeden Aspekt detaillierter zu beleuchten. Zunächst stellen wir Ihnen verschiedene Techniken zur Budgetkontrolle, -überwachung und -anpassung Ihres Projekts vor. Im zweiten Artikel erfahren Sie, wie Sie Ihren Zeitplan steuern und Kosten- und Terminüberwachung integrieren. Der dritte Artikel präsentiert Ihnen schließlich verschiedene Tools zur Überwachung und Steuerung der Projektqualität, zur Minimierung von Fehlern und Ressourcenverschwendung sowie zur Sicherstellung, dass Ihre Ergebnisse den Kundenerwartungen entsprechen. Nach Abschluss dieser Artikelreihe werden Sie mehr über Kosten-, Termin- und Qualitätskontrolle wissen als 95 % der Projektmanager!
1. Vorarbeit leisten: Wichtige Informationen zur Kostenkontrolle und -überwachung sammeln
Die Kostenkontrolle besteht darin, den Verbrauch des Projektbudgets mit den tatsächlich geleisteten Arbeitsstunden zu vergleichen. Für eine erfolgreiche Durchführung benötigen Sie einige wichtige Dokumente aus der Planungs- und der Ausführungsphase.
1.1 Kostenbasis
Das erste Dokument, das Sie benötigen, ist eine detaillierte Übersicht aller Kostenschätzungen für jede Aufgabe in Ihrem Projekt. Dies geschieht in der Projektplanungsphase und wird als Kostenbasislinie. Diese Datenart ist besonders wichtig, da sie Ihnen die Vergleichsgrundlage für Ihre tatsächliche Leistung liefert.
1.2 Informationen zur Arbeitsleistung
Die geschätzten Projektkosten sind nur die eine Seite der Medaille. Die andere Seite bilden die Daten zu den tatsächlichen Kosten der einzelnen, bereits umgesetzten oder in Umsetzung befindlichen Aufgaben. Diese Daten stammen aus der Arbeitsleistungsanalyse– der wichtigsten Datenquelle für die Kostenkontrolle. Ohne genaue Informationen über die Leistung Ihres Teamsist es äußerst schwierig, die Kostenerwartungen angemessen zu überwachen und anzupassen.
Dennoch setzen viele Projektmanager diesen Schritt mangelhaft um. Dies liegt vor allem daran, dass die Erhebung dieser Art von Informationen eine recht komplexe Aufgabe ist: Sie erfordert die Definition objektiver Leistungskennzahlen sowie einen konsistenten Prozess zur regelmäßigen Erfassung relevanter Daten und stützt sich sehr oft auf Beiträge von Teammitgliedern (die verzerrt sein könnten, wenn deren Leistung nicht so gut war).
Trotz all dieser Herausforderungen bilden Informationen zur Arbeitsleistung die Grundlage für jeden einzelnen Aspekt der Projektüberwachung und -steuerung. Daher ist es dringend ratsam, sich hier etwas Zeit zu nehmen und solide Prozesse zu entwickeln, die während des gesamten Projektverlaufs zuverlässige Informationen liefern.
1.3 Kostenmanagementplan
Sobald Sie die geschätzte und die tatsächlich verbrauchte Ressourcenmenge ermittelt haben, benötigen Sie Zugriff auf den definierten Kostenmanagementplan. Wie werden Kostenanpassungen durchgeführt? Gibt es einen formalen Genehmigungsprozess, der eingehalten werden muss? Wer muss über Änderungen im Projektbudget informiert werden? Falls Sie kostenbezogene Korrekturmaßnahmen ergreifen müssen, beschreibt der Kostenmanagementplan detailliert die Vorgehensweise bei der Aktualisierung Ihrer Kostenschätzungen und Leistungsgrundlagen.
2. Definition unseres Beispiels: Der Bauprozess von House&Co
Nachdem wir die wichtigsten Einflussfaktoren und ihre Bedeutung erläutert haben, wenden wir uns nun dem praktischen Teil der Kostenkontrolle und -überwachung Ihres Projekts zu: den verfügbaren Werkzeugen und Techniken. Um die verschiedenen Aspekte der Kostenleistungsanalyse zu verdeutlichen, beginnen wir mit einem ausführlichen Beispiel, das uns auch bei der Terminplanung und -überwachung unterstützt.
Home&Co ist ein Unternehmen, das sich auf die Planung und den Bau von Luxushäusern spezialisiert hat. Der Prozess umfasst drei Hauptphasen:
- Kundengespräch und Hauskonzept: In dieser ersten Phase arbeitet das Unternehmen eng mit dem Kunden zusammen, um dessen Bedürfnisse und Wünsche hinsichtlich des Neubaus zu verstehen. Auf Basis dieser Informationen entwickelt das Projektteam ein Hauskonzept, das mit dem Kunden besprochen und anhand seines Feedbacks angepasst wird.
- Entwurf des Hausplans: Sobald das Hauskonzept steht, beginnt das Unternehmen mit dem Entwurf des Hausplans sowie mit den parallel notwendigen Verfahren wie der Anforderungsdefinition und den technischen Berechnungen.
- Hausbau: Der Hausbau ist der letzte große Schritt im Prozess von Home&Co. Ein besonderes Merkmal dieses Unternehmens ist, dass die Bauphase nicht ausgelagert wird. Dadurch behält Home&Co die volle Kontrolle über Bauprozess, Zeitplan und Kosten.
Jede dieser drei Hauptphasen lässt sich in mehrere Teilaufgaben untergliedern, wodurch ein detaillierterer Überblick über den Bauprozess von Home&Co. entsteht. Der Einfachheit halber verzichten wir auf die detaillierte Darstellung, die in der Praxis üblich wäre, behalten aber genügend Informationen bei, um jedes Konzept der Kostenkontrolle eingehend zu beleuchten.
Der Standard-WBS von Home&Co sieht wie folgt aus:
- Kundenbesprechung und Hauskonzept
- Treffen mit dem Kunden zur Erfassung der Konzeptanforderungen
- Brainstorming mit dem Projektteam zu Hauskonzepten
- Fassen Sie die Informationen aus dem Brainstorming zusammen
- Entwickeln Sie das Hauskonzept
- Skizzieren Sie das Außendesign
- Treffen Sie sich mit dem Kunden, um das Hauskonzept vorzustellen
- Das Hauskonzept wurde basierend auf dem Kundenfeedback aktualisiert
- Blaupausenentwurf
- Erstellen Sie einen Prototyp der Raumaufteilung im Haus
- Verfeinern Sie den Prototyp, um technische und architektonische Aspekte zu berücksichtigen
- Berechnen Sie die Bauanforderungen, die Kosten und den Zeitplan
- Besprechen Sie den Prototyp, die Kosten und den Zeitplan mit dem Kunden
- Aktualisieren Sie den Prototyp basierend auf dem Kundenfeedback
- Entwickeln Sie den endgültigen Entwurf auf Basis des aktualisierten Prototyps
- Hausbau
- Bereiten Sie das Gelände für den Bau vor
- Errichten Sie das Hausfundament
- Errichten Sie die innere Struktur und die Hauswände
- Hydraulische Elemente einbauen
- Elektrische Elemente einbauen
- Baue das Hausdach
- Gestalte die Innenausstattung des Hauses
- Streichen Sie die Hausfassade
2.1 Projektdaten: Kostenschätzungen für einzelne Aufgaben
Da wir uns auf Kostenkontrolle und -überwachung konzentrieren, präsentieren wir nur die budgetierten Kosten für jede Aufgabe. Die folgende Tabelle zeigt die geplanten Kosten (in diesem Artikel verwenden wir die Begriffe „geplante Kosten“ und „budgetierte Kosten“ synonym), die zu Projektbeginn angegeben wurden. Der Einfachheit halber haben wir bereits die Daten berücksichtigt, die erst in Aufgabe 2.3 erhoben werden. Ebenfalls aus Gründen der Übersichtlichkeit sind unsere Schätzungen rein fiktiv und dienen lediglich der übersichtlichen Darstellung der Daten für Berechnungen und Diagrammerstellung.
| # | Aufgabenbeschreibung | Budgetierte Kosten |
|---|---|---|
| 1 | Kundenbesprechung und Hauskonzept | |
| 1.1 | Treffen mit dem Kunden zur Erfassung der Konzeptanforderungen | 50 |
| 1.2 | Brainstorming mit dem Projektteam zu Hauskonzepten | 100 |
| 1.3 | Fassen Sie die Informationen aus dem Brainstorming zusammen | 50 |
| 1.4 | Entwickeln Sie das Hauskonzept | 200 |
| 1.5 | Skizzieren Sie das Außendesign | 150 |
| 1.6 | Treffen Sie sich mit dem Kunden, um das Hauskonzept vorzustellen | 50 |
| 1.7 | Das Hauskonzept wurde basierend auf dem Kundenfeedback aktualisiert | 50 |
| 2 | Blaupausenentwurf | |
| 2.1 | Erstellen Sie einen Prototyp der Raumaufteilung im Haus | 200 |
| 2.2 | Verfeinern Sie den Prototyp, um technische und architektonische Aspekte zu berücksichtigen | 150 |
| 2.3 | Berechnen Sie die Bauanforderungen, die Kosten und den Zeitplan | 150 |
| 2.4 | Besprechen Sie den Prototyp, die Kosten und den Zeitplan mit dem Kunden | 50 |
| 2.5 | Aktualisieren Sie den Prototyp basierend auf dem Kundenfeedback | 100 |
| 2.6 | Entwickeln Sie den endgültigen Entwurf auf Basis des aktualisierten Prototyps | 200 |
| 3 | Hausbau | |
| 3.1 | Bereiten Sie das Gelände für den Bau vor | 100 |
| 3.2 | Errichten Sie das Hausfundament | 1500 |
| 3.3 | Errichten Sie die innere Struktur und die Hauswände | 900 |
| 3.4 | Hydraulische Elemente einbauen | 600 |
| 3.5 | Elektrische Elemente einbauen | 600 |
| 3.6 | Baue das Hausdach | 800 |
| 3.7 | Streichen Sie die Hausfassade | 500 |
| 3.8 | Gestalte die Innenausstattung des Hauses | 1200 |
| Gesamt | 8600 |
Tabelle 01: Von House&Co budgetierte Kosten für jede WBS-Aufgabe.
3. Kostenkontrolle und -überwachung: Wichtige Schritte, Werkzeuge und Techniken
Nachdem wir die Zahlen und die Struktur unseres Beispiels definiert haben, können wir die verschiedenen Methoden zur Budgetkontrolle analysieren. Dies kann auf vielfältige Weise erfolgen, von einem einfachen Soll-Ist-Vergleich bis hin zu einer komplexeren Earned-Value-Management-Analyse. In diesem Artikel werden wir einige Techniken besprechen, die von Projektmanagern häufig eingesetzt werden und sich nicht nur für die Kostenkontrolle, sondern – mit einigen Anpassungen – auch für die Terminüberwachung. Verstehen Sie mich nicht falsch: Nur weil eine Methode weit verbreitet ist, heißt das nicht, dass sie gut ist. Ein Soll-Ist-Vergleich ist zwar einfacher durchzuführen (und wird daher von vielen Projektmanagern verwendet), liefert aber nur sehr begrenzte Informationen und ist praktisch unbrauchbar, um die Gesamtleistung des Projekts präzise zu verfolgen. Deshalb präsentieren wir neben den Techniken selbst auch eine Zusammenfassung der jeweiligen Vor- und Nachteile.
Zu Beginn unserer Diskussion wollen wir einige Schritte besprechen, die für jede einzelne Technik entscheidend sind:
- Die Ursachen von Abweichungen verstehen. Abweichungen sind unvermeidbar. Eine hundertprozentig genaue Kostenbasis lässt sich schlichtweg nicht ermitteln. Wenn Sie also Ausgabenabweichungen feststellen, konzentrieren Sie sich darauf, deren Ursachen zu identifizieren und die beste Vorgehensweise zu entwickeln. Ist die Abweichung für Ihr Projekt von Vorteil? Wenn ja, implementieren Sie Maßnahmen, um die Ursachen in Ihre Arbeitsabläufe zu integrieren. Wenn nein, arbeiten Sie mit Ihrem Team zusammen, um Gegenmaßnahmen zu identifizieren und umzusetzen.
- Informieren Sie die Stakeholder über Änderungen und Aktualisierungen der Kostenbasis: Sobald Sie sich dazu entschlossen haben, Änderungen an den Projektaufgaben und Maßnahmen zur Bekämpfung von Budgetüberschreitungen vorzunehmen, empfiehlt es sich, Ihre Stakeholder gemäß guter Kommunikationspraxis über das neue Szenario und dessen Auswirkungen auf das Projekt zu informieren.
- Gegen Kostenüberschreitungen vorgehen: Kostenkontrolle und -überwachung sind unerlässlich, um die Ursachen von Kostenüberschreitungen frühzeitig zu erkennen. Im nächsten Schritt sollten Sie konkrete Maßnahmen planen, um die Kosten zu senken und Ihr Projekt wieder auf Kurs zu bringen.
3.1 Vergleich der geplanten und tatsächlichen Kosten
Die Soll-Ist-Analyse vergleicht die Daten aus Ihrem Projektmanagementplan mit den während der Projektdurchführung erfassten Ist-Daten. Nehmen wir an, wir haben Kostendaten für die ersten fünf Aufgaben unseres Projektstrukturplans (PSP) erfasst und die folgende Tabelle erstellt.
| # | Aufgabe | Budgetierte Kosten | Tatsächliche Kosten |
|---|---|---|---|
| 1.1 | Treffen mit dem Kunden zur Erfassung der Konzeptanforderungen | 50 | 100 |
| 1.2 | Brainstorming mit dem Projektteam zu Hauskonzepten | 100 | 80 |
| 1.3 | Fassen Sie die Informationen aus dem Brainstorming zusammen | 50 | 80 |
| 1.4 | Entwickeln Sie das Hauskonzept | 200 | 260 |
| 1.5 | Skizzieren Sie das Außendesign | 150 | 100 |
| Gesamt | 150 | 100 |
Tabelle 02: Budgetierte und tatsächliche Kosten für die Aufgaben 1.1 bis 1.5.
Damit können wir ein einfaches Diagramm erstellen, das die Kostenentwicklung der einzelnen Aufgaben veranschaulicht. Wie Diagramm 01 zeigt, lagen einige Aufgaben über dem Budget, andere hingegen darunter. Betrachtet man die Gesamtkosten, so ergibt sich, dass wir insgesamt über dem geschätzten Budget liegen. Das Diagramm liefert uns in dieser Phase wichtige Hinweise darauf, welche Aufgaben besonders kostspielig waren (beispielsweise kostete das Kundengespräch doppelt so viel wie veranschlagt) und welche unter dem Budget lagen.
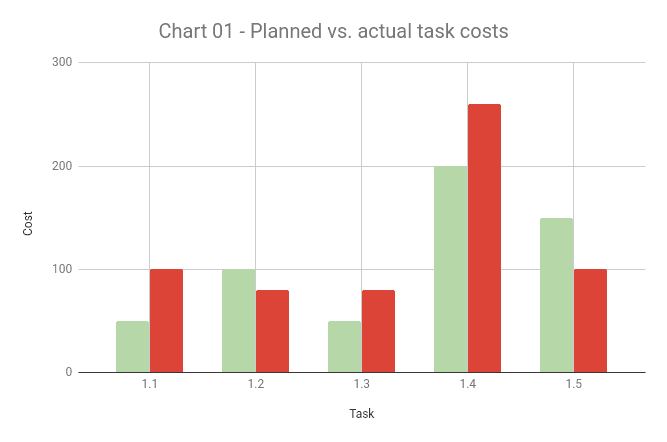
Dennoch ist die Anzahl der Erkenntnisse, die wir aus diesem Diagramm gewinnen können, recht begrenzt. Hier sind einige Schlussfolgerungen, die wir aus den Daten „Planwert vs. Istwert“ ziehen können:
- Was ist die Ursache für diesen Anstieg des Aufwands für Kundengespräche? Lag es an unvorhergesehenen Ereignissen oder an ungenauen Schätzungen in der Projektplanungsphase?
- Das Diagramm zeigt auch, dass einige Aufgaben, wie das Brainstorming und die Skizzen, unter Budget abgeschlossen wurden. Wir bewerten Leistungen unter Budget grundsätzlich positiv, sollten uns aber stets fragen, warum ein solches Ergebnis erzielt wurde. Die Ursachen für Abweichungen (sowohl positive als auch negative) zwischen geplanten und tatsächlichen Kosten- und Termindaten zu ermitteln, ist eines der wichtigsten Prinzipien des kontinuierlichen Verbesserungsprozesses, und diese Denkweise sollte unbedingt in Ihrem Projektteam verankert sein.
- Aus dem Diagramm geht nicht hervor, dass trotz der Unterschreitung des Budgets bei einigen Aufgaben die Gesamtausführung des Projekts immer noch über dem Budget liegt.
- Diese Art von Diagramm zeigt nicht die tatsächliche Zeit, die zur Erledigung der einzelnen Aufgaben benötigt wird.
Der dritte oben genannte Punkt kann durch die Erstellung einer Tabelle gelöst werden, in der die kumulierten geplanten und tatsächlichen Kosten für das Projekt verglichen werden.
| # | Aufgabe | Kumulierte Budgetkosten | Kumulierte tatsächliche Kosten | Kostenaufschlag |
|---|---|---|---|---|
| 1.1 | Treffen mit dem Kunden zur Erfassung der Konzeptanforderungen | 50 | 100 | 50 |
| 1.2 | Brainstorming mit dem Projektteam zu Hauskonzepten | 150 | 180 | 30 |
| 1.3 | Fassen Sie die Informationen aus dem Brainstorming zusammen | 200 | 260 | 60 |
| 1.4 | Entwickeln Sie das Hauskonzept | 400 | 520 | 120 |
| 1.5 | Skizzieren Sie das Außendesign | 550 | 620 | 70 |
Tabelle 03: Kumulierte geplante und tatsächliche Kosten für die Aufgaben 1.1 - 1.5.
Wie man sieht, ist die Kostendifferenz stets positiv, was bedeutet, dass die tatsächlichen Gesamtkosten immer über den geplanten Gesamtkosten liegen. Es könnte noch zu früh im Projekt sein, um eine konkrete Ursache für diese Differenz zu kennen (es könnte sich einfach um die üblichen Schwankungen handeln, die in jedem realen Projekt auftreten), aber Sie sollten den weiteren Fortschritt und die Leistung Ihres Projektteams im Auge behalten.
3.1.1 Vor- und Nachteile des Vergleichs von Plan- und Istkosten
Trotz ihrer Einfachheit bietet eine Soll-Ist-Analyse mehrere Vorteile, die sich in Kombination mit den anderen in diesem Artikel vorgestellten Techniken als wertvoll erweisen können:
- Lässt sich schnell implementieren und erfordert nur sehr wenige Berechnungen.
- Bietet einen Überblick sowohl über die Kosten einzelner Aufgaben als auch über die Gesamtprojektkosten.
- Zeigt intuitiv an, welche Aufgaben deutlich über dem Budget liegen und welche innerhalb akzeptabler Abweichungsgrenzen liegen.
Andererseits weist die Methode zwei wichtige Nachteile auf, die den Einsatz anderer Instrumente zur Unterstützung der Analyse von geplanter und tatsächlicher Leistung erforderlich machen:
- Bietet nur begrenzten Einblick in die tatsächliche Arbeitsleistung, da höhere Kosten kein Synonym für höhere Leistung sind.
- Es bietet keine konkreten Instrumente zur Neuberechnung der Kostenschätzungen für zukünftige Arbeiten.
Projektmanager können Soll-Ist-Vergleiche nutzen, um Kosten und Zeitplan in bestimmten Projektphasen zu kontrollieren oder spezifische Vergleiche anzustellen. Dieses Instrument sollte jedoch keinesfalls die erste Wahl zur Steuerung der gesamten Projektleistung sein. Betrachten wir stattdessen ein anderes Instrument, die Prognose, die bei der Kostenkontrolle und -überwachung hilfreich sein kann.
3.2 Prognose
Die Prognosetechnik analysiert die tatsächlichen Arbeitsleistungsdaten, um Arbeitsmuster zu erkennen, die eine präzisere Kostenschätzung als das ursprüngliche Projektbudget ermöglichen. Zwei Konzepte können uns dabei helfen:
- Budget bei Fertigstellung (BAC): Das Budget bei Fertigstellung stellt die gesamten budgetierten Kosten des Projekts dar. Dies ist der erste uns vorliegende Kostenwert und stammt aus der Projektplanungsphase. Das Budget bei Fertigstellung ist häufig verzerrt und ungenau, da es keine tatsächlichen Daten aus der Projektdurchführung berücksichtigt (selbst unter Einbeziehung von Daten aus früheren, ähnlichen Projekten lässt sich nicht vorhersagen, wie jedes einzelne Projekt verlaufen wird und welche Schwierigkeiten auftreten werden).
- Geschätzte Kosten bei Fertigstellung (EAC): Der Schätzung bei Fertigstellung Dies sind die neuen, aktualisierten, geschätzten Gesamtkosten für den Projektabschluss. Sie werden durch die Berechnung von Prognosen auf Basis der während der Projektdurchführung gesammelten Daten ermittelt. Je weiter das Projekt fortschreitet, desto genauer werden die Prognosen (aus zwei Gründen: (1) Es stehen mehr Daten für die Prognosen zur Verfügung, und (2) es gibt weniger Unsicherheiten und weniger noch auszuführende Aufgaben) Schätzung bei Fertigstellungbesteht aus zwei Komponenten:
- Die bis zum Stichtag der Berechnung der neuen Kostenvoranschläge tatsächlich angefallenen Kosten;
- Eine überarbeitete Kostenschätzung für die Fertigstellung (ETC) der verbleibenden Arbeiten. Der Sinn dieser Kostenschätzung besteht darin, die Kostenschätzungen der noch ausstehenden Aufgaben anhand aktueller Projektdaten zu aktualisieren. Die Addition aller aktualisierten Aufgabenbudgets ergibt die Gesamtkostenschätzung für die Fertigstellung Ihres Projekts.
Die einfachste Prognosemethode besteht darin, einen Kostenleistungsindex (KPI) zu berechnen, der auf der Höhe der kumulierten Ist-Kosten über oder unter dem Budget basiert. Der KPI ergibt sich, indem man die kumulierten Budgetkosten durch die kumulierten Ist-Kosten dividiert. Betrachten wir noch einmal unser Beispiel. Wie wir sehen, liegen die kumulierten Ist-Kosten (620) über dem ursprünglich budgetierten Betrag (550). Daher berechnen wir den KPI wie folgt:
Verbraucherpreisindex = kumulierte geplante Kosten/kumulierte tatsächliche Kosten = 550/620 ≈ 0,887
Der Verbraucherpreisindex (VPI) kann wie folgt interpretiert werden:
- Ein CPI von 1 bedeutet, dass die tatsächlichen Kosten den geplanten Kosten entsprechen. Obwohl dieses Szenario wünschenswert ist (was bedeutet, dass Ihre ursprünglichen Kostenschätzungen für das Projekt sehr präzise waren), kommt es selten vor.
- CPI > 1: Ein CPI-Wert über 1 bedeutet, dass die tatsächlichen Kosten niedriger sind als die geplanten Kosten. Die meisten Projektmanager würden sich einen solchen Wert wünschen, doch in der Praxis kommt dies selten vor.
- Ein Verbraucherpreisindex (VPI) unter 1 ist der häufigste Fall und bedeutet, dass unsere tatsächlichen Kosten höher sind als das geplante Budget. Es sollten Korrekturmaßnahmen ergriffen werden, um entweder die Kosten zu senken oder die Finanzierung auf Basis einer neuen Kostenschätzung zu erhöhen.
Der Verbraucherpreisindex (VPI) dient uns als Grundlage zur Anpassung unserer verbleibenden Projektkosten. Das Verfahren umfasst drei Schritte und ist recht unkompliziert:
- Ziehen Sie alle budgetierten Kosten der Vergangenheit von den gesamten budgetierten Kosten ab: 8600 − 550 = 8050. Dies ist die geschätzte Gesamtkostensumme für alle verbleibenden Projektaktivitäten, vorausgesetzt, sie wurden gemäß den ursprünglichen Budgetschätzungen abgeschlossen. Da jedoch bereits Kostenabweichungen vorliegen, sollten Sie diesen Wert anhand des Kostenleistungsindex der bereits abgeschlossenen Aufgaben anpassen.
- Die verbleibenden Kosten werden anhand des Verbraucherpreisindexes (VPI) angepasst: 8050 / 0,887 = 9075,54. Das bedeutet, dass Sie bei Beibehaltung des gleichen Leistungsindex für die Projektdurchführung tatsächlich 9075,54 $ benötigen, um das Projekt abzuschließen. Dies ist die voraussichtliche Gesamtkostenschätzung ( ETC) .
- Die Gesamtprojektkosten ergeben sich aus der Summe der kumulierten Istkosten und der voraussichtlichen Gesamtkosten (ETC). Gesamtkosten = 620 + 9075,54 = 9695,54. Dieser Betrag von 9695,54 € entspricht den voraussichtlichen Gesamtkosten (EAC) .
3.2.1 Ein wichtiger Mangel der VPI-Prognosemethode und wie man ihn beheben und bessere Kostenprognosen erstellen kann
Diese Prognosemethode ist weit verbreitet, weist aber einen wichtigen Mangel auf, den wir nicht ignorieren dürfen. Wendet man die Prognosetechnik in ihrer jetzigen Form an, berechnet man einen aggregierten kumulativen Verbraucherpreisindex (VPI). Anders ausgedrückt: Wir berechnen den VPI erst nach Abschluss von Aufgabe 1.5. Was aber, wenn wir ihn in anderen Phasen berechnet hätten? Die folgende Tabelle zeigt, wie der VPI und die jeweiligen durchschnittlichen jährlichen Kosten (EAC) für die Aufgaben 1.1, 1.2, 1.3, 1.4 und 1.5 berechnet wurden.
| Aufgabe | Kumulierte Budgetkosten | Kumulierte tatsächliche Kosten | Verbraucherpreisindex | EAC |
|---|---|---|---|---|
| 1.1 | 50 | 100 | 0.50 | $ 17,200.00 |
| 1.2 | 150 | 180 | 0.833 | $ 10,324.13 |
| 1.3 | 200 | 260 | 0.769 | $ 11,183.36 |
| 1.4 | 400 | 520 | 0.769 | $ 11,183.36 |
| 1.5 | 550 | 620 | 0.887 | $ 9,695.60 |
Tabelle 04: Individuelle CPIs und EACs für die Aufgaben 1.1 - 1.5.
Wie Sie sehen, unterscheiden sich die Prognosen je nach Zeitpunkt der Erstellung erheblich. Bei wenigen Daten sind Ihre Prognosen wahrscheinlich sehr volatil, da sie ausschließlich auf den Daten einer einzigen Aufgabe basieren. Stehen Ihnen hingegen mehr reale Daten zur Verfügung, können Sie etwas genauere Schätzungen erstellen.
Eine Möglichkeit, der Volatilität von Prognosen entgegenzuwirken, besteht darin, die Aufgaben in Gruppen zu unterteilen, für jede Gruppe separate Prognosen zu berechnen und am Ende alle Ergebnisse zu addieren. Wir könnten die Aufgaben 1.1 bis 1.5 in die folgenden drei Gruppen unterteilen:
- Gruppe 1: Kundengespräche: Aufgabe 1.1
- Gruppe 2:Brainstorming: Aufgaben 1.2 und 1.3
- Gruppe 3:Kreative Prozesse: Aufgaben 1.4 und 1.5
Damit können wir die Verbraucherpreisindizes für jede der Gruppen berechnen:
| Gruppe | Kumulierte Budgetkosten | Kumulierte tatsächliche Kosten | Verbraucherpreisindex |
|---|---|---|---|
| 1 | 50 | 100 | 0.50 |
| 2 | 150 | 160 | 0.9375 |
| 3 | 350 | 360 | 0.972 |
Tabelle 05: Gruppen-CPIs für die Aufgabengruppen 1, 2 und 3.
Wie man sieht, variiert der CPI zwischen Gruppe 1 und den Gruppen 2 und 3 drastisch. Sie können Ihren WBS entsprechend diesen drei Gruppen neu gruppieren und die EAC für jeden einzelnen Aufgabensatz berechnen.
Bei genauer Betrachtung des Projektstrukturplans (PSP) fällt auf, dass einige Aufgaben noch keiner Gruppe zugeordnet sind. Idealerweise gäbe es eine vierte Gruppe, die Bauprozesse, welche die Aufgaben des eigentlichen Hausbaus umfasst. Hierfür bieten sich zwei Vorgehensweisen an:
- Ändern Sie die Kostenschätzungen für Aufgaben ohne Team nicht. Das ist nicht die beste Vorgehensweise, und der Grund dafür ist einfach: Es ist unrealistisch zu erwarten, dass Ihr Bauteam die geplanten Kosten einhält. Wenn Ihr Projekt bereits das Budget überschritten hat, ist es ratsamer, alle zukünftigen Kosten anhand eines Verbraucherpreisindexes (VPI) anzupassen.
- Nutzen Sie den Gesamt-VPI, um die Kostenschätzungen für die Aufgaben ohne Gruppenzuordnung anzupassen. Dies ist die beste Vorgehensweise. Da Ihnen keine konkreten Daten zu den Bauprozessen vorliegen, verwenden Sie die vorhandenen Daten, um den VPI zu berechnen und damit die Kostenschätzungen der Bauaufgaben zu korrigieren. Sobald Sie mit der Erfassung von Baudaten beginnen, verfügen Sie über mehr Informationen, um Ihre Kostenschätzungen präziser anzupassen.
3.2.2 Vor- und Nachteile der Prognose
Prognosen liefern umfassendere Daten über die Kostenleistung Ihres Projekts. Sie bieten einige entscheidende Vorteile und sind daher ein wichtiges Instrument für die Kostenkontrolle und -überwachung:
- Es liefert objektive Daten über Ihre Arbeitsleistung.
- Es ermöglicht die Analyse verschiedener Szenarien und die Einbeziehung wichtiger Informationen bei der Aktualisierung der Kostenschätzungen für jede Aufgabe.
- Es liefert wertvolle Informationen für die Analyse von Geschäftsentscheidungen.
Auch wenn Prognosemethoden mehr Nutzen bieten als eine einfache Soll-Ist-Analyse, weisen sie dennoch Nachteile auf, die bei der Analyse der mithilfe dieser Methode gewonnenen Zahlen berücksichtigt werden sollten:
- Die Kostenprognose berücksichtigt nicht die Termintreue. Bedenken Sie, dass die Projektleistung sowohl von den Kosten als auch von der Zeit abhängt. Eine reine Kostenanpassung garantiert nicht, dass Ihr Projekt im budgetierten Zeitrahmen abgeschlossen wird.
- Die Zukunft lässt sich nicht vorhersagen. Bei Prognosen gehen wir davon aus, dass sich die Vergangenheit bis zum Projektabschluss wiederholt. Dies ist jedoch nie der Fall: Während der Projektdurchführung treten stets neue und unvorhergesehene Ereignisse ein.
- Prognosen hängen stark von Vergangenheitsdaten ab. Sind Ihre Daten ungenau, sind auch Ihre Prognosen ungenau.
3.3 Leistungsbeurteilungen und Trendanalyse
Leistungsbeurteilung und Trendanalyse sind Managementinstrumente, mit denen sich die Kostenentwicklung im Zeitverlauf direkt vergleichen lässt. Sie basieren auf dem Vergleich der budgetierten und der geschätzten Zahlen (ähnlich wie bei der Plan-Ist-Analyse) hinsichtlich Größenordnung und Trend.
Betrachten wir beispielsweise die Analyse des Kosten-Nutzen-Verhältnisses (CPI) in Tabelle 04. Wie ersichtlich, weist der CPI einen deutlichen Aufwärtstrend auf (dargestellt in Diagramm 02), was zeigt, dass unser Team im Projektverlauf produktiver (im Hinblick auf die Kosten) wird. Dies kann auf verschiedene Faktoren zurückzuführen sein: Fortschritte auf der Erfahrungskurve, bessere Team-Synergie, spezifischere Kundenanforderungen und vieles mehr.
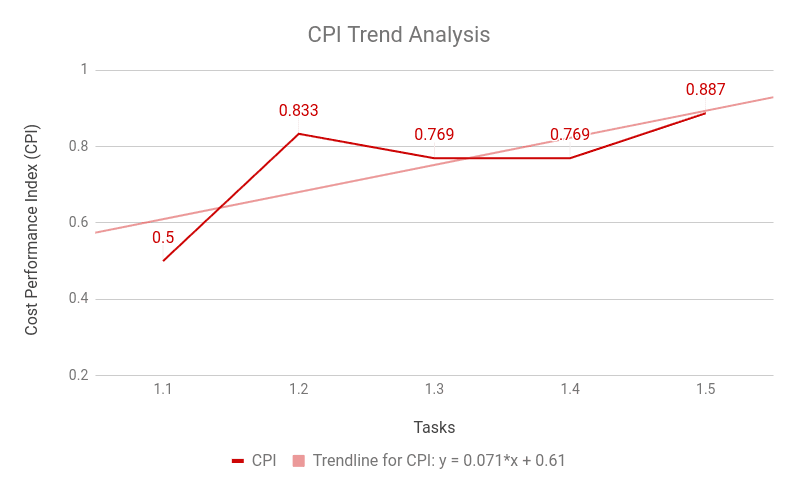
Diagramm 02: VPI-Trendanalyse
Die Überprüfung der Leistung Ihrer Teammitglieder sowie Ihrer Gesamtproduktivität ist unerlässlich, um zu verstehen, ob Ihre Teammanagementtechniken die erwarteten Ergebnisse hinsichtlich Teammotivation und -entwicklung erzielen.
3.4 Leistungsindex bis zur Fertigstellung
Während die Methode der Kostenprognose die Schätzung der Gesamtkosten (EAC) auf Basis der tatsächlichen Kostenproduktivität der Arbeitsleistung aktualisiert, versucht der To-Complete Performance Index (TCPI) die Frage aus der umgekehrten Perspektive zu beantworten.
Anders ausgedrückt: Für eine Zielkostenschätzung ( EAC) und ein vorgegebenes Budget (BAC) möchten wir wissen, welchen Kostenleistungsindex (CPI) das Team vorlegen muss, um das Ziel zu erreichen. Nehmen wir unser Beispiel: Angenommen, die Geschäftsleitung bewilligt uns nicht das notwendige Budget von 9.695,54 $ (basierend auf unserer revidierten EAC) für die Projektabwicklung. Stattdessen legt sie fest, dass wir das Projekt innerhalb eines Budgets von 9.000,00 $ abschließen sollen. Dies ist somit unsere neue Kostenschätzung. Wir wissen, dass wir dieses Ziel nicht erreichen können, wenn wir mit der gleichen Produktivität weiterarbeiten. Daher müssen wir unseren erforderlichen CPI anpassen und unsere Arbeitsprozesse entsprechend ändern.
Die Berechnung des neuen Verbraucherpreisindexes (VPI) ist einfacher als Sie vielleicht denken. Sie erfordert lediglich die Lösung derselben Gleichung wie oben, nur dass nun die VPI-Variable berechnet wird. Zur Erinnerung:
BAC/CPI = EAC ⇒ 8600/CPI = 9000 ⇒ CPI = 0,9556
Das bedeutet, dass wir für jede Aufgabe des Projekts mit einer Kostensteigerung von 4,44 % rechnen können. Das klingt zwar zunächst gut (wir haben ein zusätzliches Budget von 400,00 $ und können etwas unter dem geplanten Leistungsindex bleiben), doch in Wirklichkeit lässt sich kaum Spielraum für Fehler lassen. Betrachtet man unsere nach Gruppen aufgeschlüsselte Kosten-Nutzen-Analyse (Tabelle 05), so zeigt sich, dass nur die dritte Gruppe, die kreativen Prozesse, über dem neuen geforderten Kosten-Nutzen-Index liegt.
Hier greifen die Veränderungen der Arbeitsprozesse. Es geht nun nicht mehr um Kostenkontrolle oder -überwachung. Vielmehr geht es darum, Prozesse zu entwickeln oder neu zu gestalten, die Teammotivation zu steigern und andere Managementtechniken anzuwenden, um die Teamproduktivität und den erforderlichen CPI zu erreichen.
3.4.1 Vor- und Nachteile der Verwendung des To-Complete Performance Index
Zu den Vorteilen der Berechnung desLeistungsindex bis zur Fertigstellung gehören:
- Es bietet ein objektives Ziel, um die Produktivität Ihres Teams anzupassen und Ihre Prozesse neu zu gestalten.
- Eine gute Methode zur Aufwandsschätzung ist dann geeignet, wenn die Schätzung des Gesamtbetrags von externen Stakeholdern außerhalb Ihres Projektteams festgelegt wird und nur sehr wenig Spielraum für Abweichungen im Gesamtbudget des Projekts besteht.
Die Methode sollte jedoch aufgrund ihrer zahlreichen Einschränkungen mit Vorsicht angewendet werden:
- Wenn andere Beteiligte das Budget festlegen, sind sie im Vergleich zum Projektteam nicht so gut über die Details informiert, die zur Erfüllung der einzelnen Aufgaben erforderlich sind. Dies kann zu unangemessen knappen Budgetvorgaben und folglich zu überhöhten Leistungsanforderungen führen.
- Eine Zielvorgabe für die Leistung allein genügt nicht: Als Projektmanager müssen Sie sorgfältig überlegen, welche Prozesse optimiert werden können, um die Leistung zu steigern. Dies ist zeitaufwändig und die Prozessoptimierung selbst kann kostspielig sein. Daher müssen Sie diese parallelen Aspekte bei der Interpretation des Leistungsindex für den Projektfortschritt berücksichtigen.
3.5 Earned Value Management
Zu guter Letzt werden wir darauf eingehen, wie man die Earned Value Management-Methode zur Kontrolle und Überwachung von Projektkosten einsetzen kann.
Während jede der fünf hier analysierten Techniken Einblicke in verschiedene Dimensionen des Kostenkontrollprozesses bietet, gilt die EVM-Methode als die effizienteste Methode, um zuverlässige Informationen über die Leistung zu liefern.
Es gibt drei Hauptkonzepte im Zusammenhang mit EVM:
- Planwert: Der Planwert (PV) bezeichnet den Budgetanteil, der einer bestimmten Aufgabe im Projektstrukturplan (PSP) zugeordnet ist. Anders ausgedrückt: Sie gehen davon aus, die Aufgabe innerhalb der budgetierten Kosten abzuschließen (d. h. 100 % ihres Wertes zu realisieren). Die Summe der Planwerte aller Aufgaben im PSP ergibt das Budget bei Fertigstellung (BAC).
- Fertigstellungswert: Der Fertigstellungswert (EV) gibt an, wie viel des geplanten Werts bei einer bestimmten Aufgabe des Projektstrukturplans (PSP) bereits erreicht wurde. Der Fertigstellungswert kann nicht höher sein als der geplante Wert (PV); im Idealfall entspricht er dem PV. Der Fertigstellungswert wird anhand des Arbeitsfortschritts einer Aufgabe im PSP ermittelt.
- Tatsächliche Kosten: Die tatsächlichen Kosten beziehen sich auf die tatsächlich angefallenen Ausgaben während der Ausführung einer Aufgabe des Projektstrukturplans.
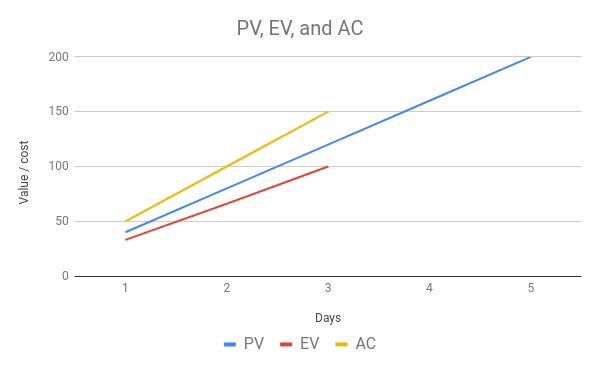
Die Idee hinter dem Earned Value Management (EVM) besteht darin, einem Projektstrukturplan-Vorgang (PSP) einen Wert (das Budget) zuzuweisen und gleichzeitig den Fortschritt und die Kosten für dessen Erreichung zu messen. In unserem Beispiel hat der Vorgang 1.4, die Entwicklung des Hauskonzepts, einen Planwert von 200. Dies ist der Wert dieses spezifischen Vorgangs im PSP. Angenommen, das Projektteam plant, diesen Vorgang linear über fünf Tage auszuführen (mehr dazu, wie Kosten und Terminplan integriert werden, finden Sie in diesem Artikel). Das bedeutet, dass jeder Tag zu einer Steigerung des Fertigstellungswerts um 20 % und zu tatsächlichen Kosten von 40 führen sollte.
Während unser Team arbeitet, werden Ausgaben und Leistung erfasst. Angenommen, wir stellen am Ende des dritten Tages fest, dass wir bereits 150 € ausgegeben haben und erst 50 % des Hauskonzepts umgesetzt sind (wie man diese Art von Aktivität genau misst, fällt nicht in den Rahmen dieses Artikels). Das bedeutet, dass wir sowohl das Budget überschritten als auch den Zeitplan verfehlthaben. Die folgende Grafik zeigt deutlich, wie die geringere Produktivität in zwei Komponenten unterteilt werden kann: Klimaanlage > Photovoltaik und Elektromobilität < Photovoltaik.
Bei der Anwendung der Earned-Value-Management-Methodesollten Sie sich vor allem auf die beiden wichtigsten Kennzahlen konzentrieren: die Kostenabweichung und den Kostenleistungsindex.
- Die Kostenabweichung ist die Differenz zwischen dem erzielten Wert und den Kosten, die zur Erzielung dieses Wertes notwendig waren (anders ausgedrückt: Sie vergleicht den Fertigstellungswert mit den tatsächlichen Kosten einer Aufgabe). Sie berechnet sich nach der Formel CV = EV - AC. Wenn Sie die Aufgabe beispielsweise zu geringeren tatsächlichen Kosten als den budgetierten Kosten abschließen können, ist Ihre Kostenabweichung positiv; fallen hingegen höhere tatsächliche Kosten an, ist Ihre Kostenabweichung negativ.
- Der Kostenleistungsindex (CPI) misst die Effizienz der Kosten, die bei der Fertigstellung eines Projekts anfallen. Wir hätten zwar hohe Investitionen tätigen und das Projekt zu sehr hohen Kosten abschließen können, doch das wäre äußerst ineffizient gewesen. Der CPI macht uns dies deutlich. Die Formel zur Berechnung des Kostenleistungsindex lautet: CPI = EV/AC. Wie wir sehen, berechnet er den erzielten Wert als Anteil der tatsächlichen Kosten: Ist der EV deutlich kleiner als die AC, stimmt etwas nicht, unsere Arbeit ist ineffizient und die anfallenden Kosten führen zu keinem realen Ergebnis.
Wenn wir uns jetzt auf das Budget konzentrieren, können wir die Informationen zu PV, EV und AC nutzen, um sowohl die Kostenabweichung als auch den Kostenleistungsindex.
Die erste ist gegeben durch:
CV = EV – AC ⇒ CV = 100 – 150 = –50
Das bedeutet, dass wir 50 Geldeinheiten hinter dem geplanten Wert und Budget des Projekts zurückliegen. Diese Information ist von entscheidender Bedeutung, da sie uns zeigt, dass mehr Ressourcen für weniger Leistung als erwartet aufgewendet werden. Die Kostenabweichung ist ebenfalls relevant, da sie das Wert zu Ist -Kosten.
Das zweite Maß, der Kostenleistungsindex, ergibt sich aus:
VPI = EV/AC ⇒ VPI = 100/150 = 0,667 bzw. 66,67 %
Diese Zahl zeigt, dass uns höhere Kosten entstanden sind als ursprünglich für die Aufgabe veranschlagt. Anders ausgedrückt: Wir haben weniger erreicht als geplant und dabei höhere Kosten verursacht, was bedeutet, dass unsere Projektdurchführung erheblich ineffizient ist.
Als Projektmanager sollten Sie diese Informationen nutzen, um die Ursachen dieser Abweichung detailliert zu untersuchen. Diese Untersuchung bildet zusammen mit Ihrer persönlichen Empfehlung zur Leistungsverbesserung den Kern des nächsten Abschnitts.
3.5.1 Vorteile und Nachteile der Earned-Value-Management-Technik
Wie alle bereits besprochenen Methoden und Techniken weist auch die Earned Value Management-Technik Vor- und Nachteile auf.
Zu den Hauptvorteilen gehören:
- Verschiedene Indikatoren, die nicht nur Ist- und Plankosten vergleichen, sondern auch Effizienz- und Leistungskennzahlen liefern.
- Schätzungen des Wertes einer Aufgabe, die sowohl ein objektives Maß für die Leistungsbewertung als auch ein subjektives Verständnis dafür liefern, wie viel diese spezifische Aufgabe in Bezug auf die Kosten für das Projekt wert ist.
Zu den Nachteilen gehören unter anderem:
- Die Schätzung des Wertes einer Aufgabe kann komplex sein, wenn die Aufgabe keine klaren Auswirkungen auf den Endwert des Projektergebnisses hat.
- Kann für kleine Projekte äußerst komplex sein.
- Wenn die tatsächlichen Kosten der Aufgabe nicht genau sind, werden alle Kennzahlen, die mit der Earned-Value-Management-Methode berechnet werden, verfälscht.
4. Ergebnisse der Kostenkontroll- und Überwachungsanalyse
Die Kostenkontrolle und -überwachung liefert wertvolle Erkenntnisse darüber, wie die Arbeitsleistung gesteigert werden kann. Die folgenden vier Elemente sind unerlässlich für die erfolgreiche Entwicklung und Umsetzung von Prozessänderungen.
4.1 Leistungsbeurteilung am Arbeitsplatz
Die zahlreichen in diesem Artikel genannten Indikatoren bilden die für die Leistungsmessung im Kostenmanagement. Durch die Kombination von Kostenabweichung und Kostenleistungsindex sowie die Analyse der Ursachen für die Schwankungen dieser Indikatoren lassen sich konkrete Verbesserungsvorschläge für Ihre Prozesse ableiten.
4.2 Budgetprognosen
Die Budgetprognosen, insbesondere die Schätzung der Kosten bei Fertigstellung, sind wichtige Informationen, die allen relevanten Interessengruppen mitgeteilt werden sollten, sobald die Berechnungen vom Projektteam geprüft und genehmigt wurden.
4.3 Aktualisierungen der organisatorischen Prozessressourcen
Wie bereits erwähnt, besteht das Hauptziel der Kostenkontrolle und -überwachung darin, Verbesserungspotenziale für die Projektdurchführung zu identifizieren. Diese Analyse liefert Vorschläge zur Optimierung organisatorischer Prozesse, um die Effizienz zu steigern, Verluste zu reduzieren und die Leistung zu verbessern. Die Aktualisierungen zielen in der Regel auf die Ursachen von Kostenabweichungen ab und konzentrieren sich auf die Umsetzung von Korrekturmaßnahmen, um Ihr Projekt wieder auf Kurs zu bringen.
4.4 Änderungsanträge
Nicht zuletzt werden die vom Projektmanager und dem Projektteam gemachten Verbesserungsvorschläge zu konkreten Änderungsanträgen führen, die den bereits festgelegten Prozess zur formellen Genehmigung und Umsetzung durchlaufen müssen.
5. Schlussworte
Kostenkontrolle und -überwachung sind für jedes Projekt, das erfolgreich abgeschlossen werden soll, unerlässlich. Es ist ein zu großes Risiko, ein Projekt ohne ständige Überprüfung der finanziellen Aspekte durchzuführen. Mit zunehmender Projektgröße entstehen unvorhergesehene Kosten, die die ursprünglichen Schätzungen für jede Aufgabe des Projektstrukturplans verändern. Die kontinuierliche Kostenüberwachung sowie die Berechnung verschiedener Leistungskennzahlen sind daher entscheidend für die erfolgreiche Integration dieser neuen Informationen in den ursprünglichen Projektplan.
Dieser Artikel konzentrierte sich speziell auf die Kostendimension der Projektleistung, vernachlässigte aber vorübergehend eine zweite, ebenso wichtige Dimension: den Projektzeitplan. Im Artikel zur Terminplanung und -überwachungbieten wir eine detaillierte Anleitung, wie Sie nicht nur die Termintreue berechnen, sondern auch Kosten- und Terminmessungen integrieren können, um einen noch umfassenderen Überblick über den Projektfortschritt zu erhalten. Schauen Sie unbedingt rein!
- ★★★★★4,6/5 auf G2
- Von NASA, Tesla und den Fortune 500-Unternehmen geschätzt
Erfahren Sie, wie Celoxis die Kontrolle über
komplexe Projektportfolios ermöglicht.
Sehen Sie auf einer einzigen Plattform genau, wo jedes Projekt, jeder Dollar und jedes Risiko steht. Starten Sie eine kostenlose Testphase mit Beispieldaten oder lassen Sie sich eine Demo auf Basis Ihres eigenen Portfolios erstellen.
- 14 Tage kostenlos testen
- Keine Kreditkarte erforderlich
- Cloud oder lokal
- Einrichtung in wenigen Minuten