Cours de gestion de projet
Le guide ultime pour maîtriser les coûts de projet
La maîtrise et le suivi des coûts sont essentiels au bon déroulement de tout projet. Cet article présente cinq outils couramment utilisés pour contrôler les coûts et explique en détail leur utilisation, leurs avantages et leurs inconvénients.
- Essai gratuit de 14 jours
- Sans carte bancaire
- Cloud ou sur site
La maîtrise des coûts est essentielle à la réussite d'un projet. Si vous veillez à ce que vos dépenses restent dans les limites du budget (ou dans une marge de tolérance acceptable), vous êtes probablement sur la bonne voie pour la bonne exécution du projet. En revanche, si vous rencontrez des difficultés à contenir vos coûts, vous devriez envisager de revoir vos estimations et vos méthodes de travail afin de mettre en œuvre des mesures correctives.
Cependant, les coûts ne sont pas le seul aspect à prendre en compte pour garantir le succès de votre projet. Il est essentiel d'analyser leur lien avec d'autres indicateurs clés de performance. Un retard, par exemple, engendre généralement des coûts plus élevés : salaires à payer, augmentation des dépenses énergétiques et matérielles, etc. Les heures supplémentaires nécessaires pour respecter le calendrier entraînent également une hausse des coûts salariaux (que ce soit par l'embauche de personnel supplémentaire ou par le paiement d'heures supplémentaires aux employés actuels). Enfin, la qualité des livrables a un impact significatif. Des livrables de moindre qualité augmentent généralement le nombre de réclamations et le volume de retouches nécessaires pour corriger les défauts, ce qui, au final, engendre des coûts plus élevés pour votre projet.
Comme vous pouvez le constater, les coûts d'un projet sont étroitement liés à d'autres aspects, tels que le planning et l'assurance qualité. Malgré cette forte interdépendance, nous avons choisi de diviser le contenu en trois articles distincts afin d'aborder chaque aspect plus en détail. Le premier article présentera plusieurs techniques permettant de contrôler, de suivre et d'ajuster le budget de votre projet. Le deuxième article expliquera comment maîtriser le planning et intégrer le suivi des coûts et du planning. Enfin, le troisième article présentera des outils pour contrôler la qualité de votre projet, minimiser les erreurs et le gaspillage de ressources, et garantir que votre livrable corresponde aux attentes de votre client. À l'issue de cette série d'articles, vous en saurez plus que 95 % des chefs de projet sur la maîtrise des coûts, du planning et de la qualité !
1. Préparation du terrain : Collecte d'informations importantes relatives au contrôle et au suivi des coûts
Le contrôle des coûts consiste à comparer les dépenses du budget du projet avec le travail réellement accompli. Pour le mener à bien, il est indispensable de disposer de documents essentiels issus des phases de planification et d'exécution.
1.1 Référence de coût
Le premier document indispensable est un aperçu détaillé de toutes les estimations de coûts pour chaque tâche de votre projet. Élaboré lors de la phase de planification, ce document constitue le référentiel de coûts. Il s'agit d'une donnée essentielle, car elle vous fournit les points de référence pour évaluer vos performances réelles.
1.2 Informations sur le rendement au travail
L'estimation des coûts du projet ne représente qu'une partie du problème. L'autre partie est constituée des données relatives aux coûts réels de chaque tâche déjà réalisée ou en cours de réalisation. Ces données proviennent des indicateurs de performance, principale source d'information pour le contrôle des coûts. Sans informations précises sur la performance de votre équipe, il devient extrêmement difficile de suivre et d'ajuster correctement les prévisions de coûts.
Néanmoins, de nombreux chefs de projet mettent mal en œuvre cette étape. Cela s'explique principalement par la complexité de la collecte de ce type d'informations : elle nécessite la définition de mesures objectives de performance, ainsi qu'un processus rigoureux de collecte régulière de données pertinentes, et repose très souvent sur les contributions des membres de l'équipe (qui peuvent être biaisées si leurs performances n'ont pas été optimales).
Malgré tous ces défis, les informations sur la performance du travail constituent la base de chaque aspect du suivi et du contrôle d'un projet. Il est donc fortement conseillé de consacrer du temps à la création de processus solides qui fourniront des informations fiables tout au long du projet.
1.3 Plan de gestion des coûts
Une fois que vous disposez des estimations et des données réelles sur les ressources consommées, vous devez avoir accès au plan de gestion des coûts. Comment les révisions de coûts sont-elles mises en œuvre ? Existe-t-il une procédure d’approbation formelle à suivre ? Qui doit être informé des modifications du budget du projet ? Si vous devez mettre en œuvre des mesures correctives liées aux coûts, le plan de gestion des coûts décrit en détail les procédures à suivre pour la mise à jour de vos estimations de coûts et de vos indicateurs de performance.
2. Définition de notre exemple : le processus de construction de House&Co
Maintenant que nous avons abordé la plupart des intrants et leur importance, passons à la partie plus pratique du contrôle et du suivi des coûts de votre projet : les outils et les techniques à votre disposition. Afin de mieux comprendre les différents aspects de l’analyse de la performance des coûts, nous commencerons par présenter un exemple détaillé qui nous éclairera également sur les processus de contrôle et de suivi du planning.
Home&Co est une entreprise spécialisée dans la conception et la construction de maisons de luxe. Son processus comprend trois grandes étapes :
- Réunion d'information avec le client et conception de la maison : lors de cette première étape, l'entreprise échange étroitement avec le client afin de comprendre ses besoins et ses souhaits concernant la nouvelle construction. Grâce à ces informations, l'équipe projet élabore une conception de maison qui est ensuite présentée au client et affinée en fonction de ses commentaires.
- Conception des plans : une fois le concept de la maison finalisé, l'entreprise entame la conception des plans de la maison, ainsi que les procédures parallèles nécessaires telles que la définition des exigences et les calculs d'ingénierie.
- Construction de maisons : la construction de la maison est la dernière étape majeure du processus proposé par Home&Co. Une caractéristique unique de cette entreprise est qu’elle ne sous-traite pas la phase de construction. Cela lui permet de maîtriser totalement le processus, le calendrier et les coûts.
Chacune de ces trois grandes étapes peut être décomposée en plusieurs sous-tâches, offrant ainsi une vue d'ensemble plus détaillée du processus de construction de Home&Co. Par souci de simplicité, nous n'entrerons pas dans les détails comme nous le ferions dans une situation réelle, mais nous conserverons suffisamment d'informations pour que chaque concept de maîtrise des coûts puisse être exploré en profondeur.
L'organigramme des tâches standard de Home&Co est le suivant :
- Débriefing client et concept de maison
- Rencontrer le client pour recueillir les exigences conceptuelles
- Réfléchissez avec l'équipe du projet aux concepts de maison
- Résumer les informations issues du brainstorming
- Développer le concept de la maison
- Esquisse du design extérieur
- Rencontrer le client pour lui présenter le concept de la maison
- Mettre à jour le concept de la maison en fonction des commentaires des clients
- Conception de plan
- Créez un prototype de la distribution des pièces dans la maison
- Affiner le prototype pour y inclure les aspects techniques et architecturaux
- Calculer les besoins en construction, les coûts et le calendrier
- Discutez du prototype, des coûts et du calendrier avec le client
- Mettre à jour le prototype en fonction des retours clients
- Élaborer le plan final à partir du prototype mis à jour
- construction de maisons
- Préparer le terrain pour la construction
- Construire les fondations de la maison
- Construire la structure interne et les murs de la maison
- Incorporer des éléments hydrauliques
- Incorporer des éléments électriques
- Construisez le toit de la maison
- Concevoir les détails intérieurs de la maison
- Peindre l'extérieur de la maison
2.1 Données du projet : Estimations des coûts des tâches
Puisque nous nous concentrons sur le contrôle et le suivi des coûts, nous ne présenterons que le coût budgété pour chaque tâche. Le tableau ci-dessous indique les coûts prévus (dans cet article, nous considérons les termes « coûts prévus » et « coûts budgétés » comme synonymes) présentés au début du projet. Par souci de simplification, nous avons déjà inclus les données qui seraient obtenues uniquement à la tâche 2.3. Toujours dans un souci de simplification, nos estimations sont entièrement fictives et visent à fournir des données claires pour faciliter les calculs et la construction des graphiques.
| # | Description de la tâche | Coût budgété |
|---|---|---|
| 1 | Débriefing client et concept de maison | |
| 1.1 | Rencontrer le client pour recueillir les exigences conceptuelles | 50 |
| 1.2 | Réfléchissez avec l'équipe du projet aux concepts de maison | 100 |
| 1.3 | Résumer les informations issues du brainstorming | 50 |
| 1.4 | Développer le concept de la maison | 200 |
| 1.5 | Esquisse du design extérieur | 150 |
| 1.6 | Rencontrer le client pour lui présenter le concept de la maison | 50 |
| 1.7 | Mettre à jour le concept de la maison en fonction des commentaires des clients | 50 |
| 2 | Conception de plan | |
| 2.1 | Créez un prototype de la distribution des pièces dans la maison | 200 |
| 2.2 | Affiner le prototype pour y inclure les aspects techniques et architecturaux | 150 |
| 2.3 | Calculer les besoins en construction, les coûts et le calendrier | 150 |
| 2.4 | Discutez du prototype, des coûts et du calendrier avec le client | 50 |
| 2.5 | Mettre à jour le prototype en fonction des retours clients | 100 |
| 2.6 | Élaborer le plan final à partir du prototype mis à jour | 200 |
| 3 | construction de maisons | |
| 3.1 | Préparer le terrain pour la construction | 100 |
| 3.2 | Construire les fondations de la maison | 1500 |
| 3.3 | Construire la structure interne et les murs de la maison | 900 |
| 3.4 | Incorporer des éléments hydrauliques | 600 |
| 3.5 | Incorporer des éléments électriques | 600 |
| 3.6 | Construisez le toit de la maison | 800 |
| 3.7 | Peindre l'extérieur de la maison | 500 |
| 3.8 | Concevoir les détails intérieurs de la maison | 1200 |
| Total | 8600 |
Tableau 01 : Coût budgété par House&Co pour chaque tâche WBS.
3. Maîtrise et suivi des coûts : étapes, outils et techniques essentiels
Maintenant que nous avons défini les chiffres et la structure de notre exemple, nous pouvons analyser les différentes méthodes de contrôle budgétaire. Plusieurs approches sont possibles, de la simple comparaison « prévu vs réalisé » à une analyse plus complexe de la valeur acquise. Cet article présente plusieurs techniques couramment utilisées par les chefs de projet, applicables non seulement au suivi des coûts, mais aussi, moyennant quelques adaptations, au suivi des délais. Attention : leur popularité ne garantit pas leur efficacité. Si l’analyse « prévu vs réalisé » est plus simple (et c’est pourquoi de nombreux chefs de projet l’utilisent), elle fournit des informations très limitées et s’avère pratiquement inutile pour un suivi précis de la performance globale du projet. C’est pourquoi nous proposons, en plus de la description des techniques, un résumé des avantages et inconvénients de chacune.
Pour commencer notre discussion, passons en revue plusieurs étapes cruciales pour chaque technique :
- Comprenez les causes des écarts. Une certaine marge d'erreur est inévitable. Il est tout simplement impossible d'estimer un budget de référence avec une précision absolue. Par conséquent, lorsque vous constatez des écarts de dépenses, concentrez-vous sur l'identification de leurs causes et sur la manière de les gérer. Cet écart est-il bénéfique à votre projet ? Si oui, mettez en œuvre des mesures pour en intégrer les causes dans vos méthodes de travail. Sinon, collaborez avec votre équipe pour identifier et mettre en place des solutions.
- Informez les parties prenantes des changements et des mises à jour du budget de référence : une fois que vous avez décidé de mettre en œuvre des changements dans les tâches et les mesures du projet afin de contrer les dépassements de budget, les bonnes pratiques de communication vous encouragent à informer vos parties prenantes du nouveau scénario et de ses effets sur le projet.
- Agissez pour maîtriser les dépassements de coûts : le contrôle et le suivi des coûts sont essentiels pour identifier rapidement les causes des dépassements. L’étape suivante consiste à planifier des actions concrètes pour maîtriser les coûts et remettre votre projet sur les rails.
3.1 Comparaison des coûts prévus et des coûts réels
L'analyse comparative entre le prévu et le réalisé consiste simplement à comparer les données de votre plan de gestion de projet aux données réelles collectées lors de l'exécution du projet. Supposons que nous ayons collecté des données de coûts pour chacune des 5 premières tâches de notre structure de découpage du projet (WBS) et que nous ayons obtenu le tableau suivant.
| # | Tâche | Coût budgété | coût réel |
|---|---|---|---|
| 1.1 | Rencontrer le client pour recueillir les exigences conceptuelles | 50 | 100 |
| 1.2 | Réfléchissez avec l'équipe du projet aux concepts de maison | 100 | 80 |
| 1.3 | Résumer les informations issues du brainstorming | 50 | 80 |
| 1.4 | Développer le concept de la maison | 200 | 260 |
| 1.5 | Esquisse du design extérieur | 150 | 100 |
| Total | 150 | 100 |
Tableau 02 : Coûts budgétés et réels pour les tâches 1.1 à 1.5.
Nous pouvons ainsi élaborer un graphique simple illustrant l'exécution de chaque tâche par rapport aux coûts prévus. Comme le montre le graphique 01, certaines tâches ont dépassé le budget alloué, tandis que d'autres ont été réalisées en deçà. Par ailleurs, l'analyse du coût total révèle que, globalement, nous sommes au-dessus du budget estimé. À ce stade, l'examen du graphique nous fournit des indications précieuses sur les tâches les plus coûteuses (par exemple, la réunion avec le client a coûté deux fois plus cher que prévu) et sur celles qui ont été réalisées en deçà du budget.
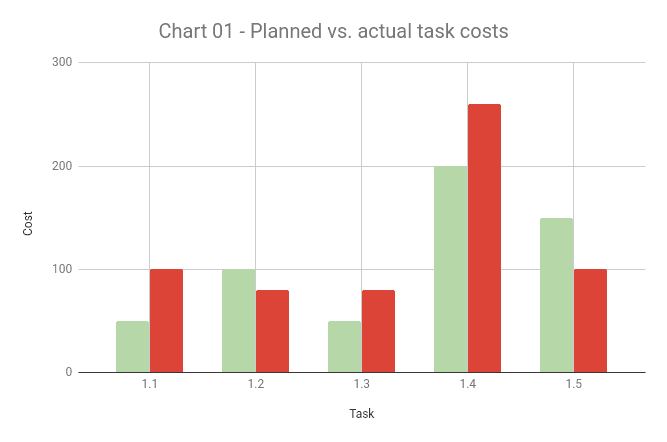
Néanmoins, les enseignements que l'on peut tirer de ce graphique sont assez limités. Voici quelques conclusions que l'on peut tirer en comparant les données « prévues par rapport aux données réelles » :
- Quelle est la cause de cette augmentation du nombre de réunions avec les clients ? Est-ce dû à des événements imprévus ou à de mauvaises estimations lors de la phase de planification du projet ?
- Le graphique montre également que certaines tâches, comme le brainstorming et les esquisses, ont été réalisées en deçà du budget. Nous avons généralement une impression positive face à des performances réalisées en deçà du budget, mais il est essentiel de toujours s'interroger sur les raisons de ce comportement. Rechercher les causes des écarts (positifs ou négatifs) entre les coûts et les délais prévus et réels est l'un des principes fondamentaux de l' amélioration continue, et il est primordial d'adopter cette approche au sein de votre équipe projet.
- Le graphique ne montre pas que, malgré des économies réalisées sur certaines tâches, l'exécution globale du projet reste en deçà du budget.
- Ce type de graphique ne permet pas d'afficher le temps réel nécessaire pour accomplir chaque tâche.
Le troisième point mentionné ci-dessus peut être résolu en construisant un tableau comparant les coûts cumulés prévus et réels du projet.
| # | Tâche | Coût budgété cumulé | Coût réel cumulé | Écart de coûts |
|---|---|---|---|---|
| 1.1 | Rencontrer le client pour recueillir les exigences conceptuelles | 50 | 100 | 50 |
| 1.2 | Réfléchissez avec l'équipe du projet aux concepts de maison | 150 | 180 | 30 |
| 1.3 | Résumer les informations issues du brainstorming | 200 | 260 | 60 |
| 1.4 | Développer le concept de la maison | 400 | 520 | 120 |
| 1.5 | Esquisse du design extérieur | 550 | 620 | 70 |
Tableau 03 : Coûts cumulés budgétés et réels pour les tâches 1.1 - 1.5.
Comme on peut le constater, l' écart de coût est toujours positif, ce qui signifie que le coût réel cumulé est toujours supérieur au coût budgété cumulé. Il est peut-être trop tôt dans le projet pour identifier une cause réelle à cet écart (il peut simplement s'agir de la variabilité normale inhérente à tout projet), mais il convient de suivre attentivement l'évolution et les performances de votre équipe.
3.1.1 Avantages et inconvénients de la comparaison entre les coûts prévus et les coûts réels
Malgré sa simplicité, une analyse comparative entre le planifié et le réalisé offre plusieurs avantages qui peuvent s'avérer précieux lorsqu'ils sont combinés aux autres techniques présentées dans cet article :
- Il est rapide à mettre en œuvre et nécessite très peu de calculs.
- Fournit une vue d'ensemble des coûts individuels des tâches et des coûts totaux du projet.
- Permet de visualiser intuitivement quelles tâches dépassent considérablement le budget et lesquelles se situent dans les limites de marge acceptables.
Par ailleurs, cette technique présente deux inconvénients importants qui vous obligent à utiliser d'autres outils pour faciliter l'analyse des performances prévues par rapport aux performances réelles :
- Offre un aperçu limité de la performance réelle au travail, car des coûts plus élevés ne sont pas synonymes de performance supérieure.
- Il ne propose pas d'outils concrets pour recalculer les estimations de coûts des travaux futurs.
Les chefs de projet peuvent utiliser la comparaison entre le planifié et le réalisé pour maîtriser les coûts et respecter les délais lors de certaines phases du projet, ou pour effectuer des comparaisons spécifiques. Toutefois, cet outil ne devrait en aucun cas être privilégié pour évaluer la performance globale du projet. Passons maintenant à un autre outil, la prévision, qui peut s'avérer utile pour le contrôle et le suivi des coûts.
3.2 Prévision
La prévision est la technique qui consiste à analyser les données réelles de performance du travail afin d'identifier les tendances et d'établir une estimation plus précise que le budget initial du projet. Deux concepts peuvent nous y aider :
- Budget à l'achèvement (BAC) : Le budget à l'achèvement correspond au total des coûts budgétés du projet. Il s'agit du premier chiffre de coût dont nous disposons, issu de la phase de planification. Ce budget est souvent biaisé et imprécis car il n'intègre pas les données réelles de l'exécution du projet (même en intégrant les données de projets similaires antérieurs, il est impossible de prévoir le déroulement et les difficultés propres à chaque projet).
- Estimation à l'achèvement (EAC) : Le estimation à l'achèvement Il s'agit du nouveau coût total estimé et mis à jour pour le projet une fois celui-ci terminé. Ce coût est calculé à partir de prévisions basées sur les données collectées pendant l'exécution du projet. Plus le projet avance, plus les prévisions sont précises (pour deux raisons : (1) davantage de données sont intégrées aux prévisions, et (2) l'incertitude diminue et le nombre de tâches restant à exécuter est réduit) Estimation à l'achèvementcomporte deux composantes :
- Les coûts réels déjà engagés jusqu'à la date à laquelle les nouvelles estimations sont calculées ;
- Une estimation révisée du coût total restant à accomplir (ETR). L'objectif de cette estimation est d'utiliser les données réelles du projet pour actualiser les estimations de coûts des tâches encore à réaliser. L'addition de tous les budgets de tâches mis à jour permet d'obtenir l'estimation totale du coût total restant à accomplir pour votre projet.
La technique de prévision la plus simple consiste à calculer un indice de performance des coûts (IPC) en fonction de l'écart entre les coûts réels cumulés et le budget. L' IPC s'obtient en divisant simplement les coûts budgétés cumulés par les coûts réels cumulés. Reprenons notre exemple. Comme on peut le constater, les coûts réels cumulés (620) sont supérieurs au montant initialement budgété (550). L'IPC se calcule donc comme suit :
IPC = coûts budgétés cumulés/coûts réels cumulés = 550/620 ≈ 0,887
L'IPC peut être interprété comme suit :
- Un IPC égal à 1 signifie que les coûts réels sont égaux aux coûts budgétés. Bien que ce scénario soit souhaitable (sous-entendant que vos estimations initiales étaient très précises pour le projet), il est rare.
- IPC > 1 : un IPC supérieur à 1 signifie que le coût réel est inférieur au budget. La plupart des chefs de projet souhaiteraient obtenir un tel résultat, mais, en pratique, c’est rarement le cas.
- IPC < 1 : il s’agit du scénario le plus fréquent, ce qui signifie que nos coûts réels sont supérieurs au budget prévisionnel. Des mesures correctives doivent être mises en œuvre afin de réduire les coûts ou d’augmenter le financement sur la base d’une nouvelle estimation des coûts.
L'IPC nous fournit un indice pour ajuster les coûts restants de notre projet. Le processus comporte trois étapes et est relativement simple :
- Déduisez tous les coûts budgétés antérieurs du coût total budgété : 8 600 − 550 = 8 050. Il s’agit du coût total estimé de toutes les activités restantes de votre projet, si elles avaient toutes été réalisées conformément aux estimations budgétaires initiales. Toutefois, compte tenu des écarts déjà constatés, vous devez ajuster cette valeur en fonction de l’indice de performance des coûts des tâches déjà réalisées.
- Ajustez le coût restant en fonction de l'IPC : 8 050 / 0,887 = 9 075,54. Cela signifie que, si vous maintenez le même niveau de performance pour l'exécution de votre projet, vous aurez besoin de 9 075,54 $ pour le mener à bien. Il s'agit du coût total estimé ( CTE ).
- Le coût total de votre projet correspond à la somme des coûts réels cumulés et de l'estimation à l'achèvement (EAC). Coût total = 620 + 9075,54 = 9695,54. Ce montant, 9 695,54 $, représente votre EAC, ou estimation à l'achèvement.
3.2.1 Un défaut important de la méthode de prévision de l'IPC et comment le corriger et construire de meilleures prévisions de coûts
Cette méthode de prévision est très courante, mais elle présente un défaut majeur qu'il convient de ne pas négliger. Utilisée telle quelle, elle calcule un IPC cumulatif agrégé. Autrement dit, l'IPC n'est calculé qu'après l'achèvement de la tâche 1.5. Qu'en serait-il si nous l'avions calculé à d'autres étapes ? Le tableau ci-dessous illustre ce résultat : il a été établi en calculant l'IPC et l'EAC correspondant aux tâches 1.1, 1.2, 1.3, 1.4 et 1.5.
| Tâche | Coût budgété cumulé | Coût réel cumulé | IPC | EAC |
|---|---|---|---|---|
| 1.1 | 50 | 100 | 0.50 | $ 17,200.00 |
| 1.2 | 150 | 180 | 0.833 | $ 10,324.13 |
| 1.3 | 200 | 260 | 0.769 | $ 11,183.36 |
| 1.4 | 400 | 520 | 0.769 | $ 11,183.36 |
| 1.5 | 550 | 620 | 0.887 | $ 9,695.60 |
Tableau 04 : CPI et EAC individuels pour les tâches 1.1 - 1.5.
Comme vous pouvez le constater, les prévisions varient considérablement selon le moment où elles sont établies. En cas de faible quantité de données, vos prévisions risquent d'être très fluctuantes, car elles dépendent uniquement des données recueillies lors d'une seule tâche. En revanche, avec davantage de données réelles, vous pouvez obtenir des estimations légèrement plus précises.
Pour atténuer la volatilité des prévisions, une solution consiste à répartir les tâches en groupes, à calculer des prévisions distinctes pour chaque groupe, puis à additionner tous les résultats. On pourrait par exemple répartir les tâches 1.1 à 1.5 en trois groupes :
- Groupe 1 : Réunions clients : tâche 1.1
- Groupe 2 :Remue-méninges : tâches 1.2 et 1.3
- Groupe 3 :Processus créatifs : tâches 1.4 et 1.5
Grâce à ces données, nous pouvons calculer les IPC pour chacun des groupes :
| Groupe | Coût budgété cumulé | Coût réel cumulé | IPC |
|---|---|---|---|
| 1 | 50 | 100 | 0.50 |
| 2 | 150 | 160 | 0.9375 |
| 3 | 350 | 360 | 0.972 |
Tableau 05 : CPI de groupe pour les groupes de tâches 1, 2 et 3.
Comme vous pouvez le constater, l'IPC varie considérablement entre le groupe 1 et les groupes 2 et 3. Vous pouvez regrouper votre WBS en fonction de ces trois groupes et calculer l'EAC pour chaque ensemble de tâches.
Si vous examinez attentivement l'organigramme des tâches (WBS), vous remarquerez que certaines tâches n'ont toujours pas de groupe. Idéalement, nous aurions un quatrième groupe, « Processus de construction », qui inclurait les tâches liées à la construction proprement dite de la maison. Deux options sont possibles :
- Ne revoyez pas les estimations des tâches qui ne sont pas rattachées à un groupe. Ce n'est pas la meilleure solution, et la raison est simple : il est naïf de penser que votre équipe de construction respectera le budget. Si votre projet a déjà dépassé le budget, il est plus prudent d'ajuster tous vos coûts futurs en fonction de l'IPC.
- Utilisez l'IPC global pour réviser les estimations des tâches non groupées. C'est la meilleure solution. En l'absence de données réelles sur les processus de construction, calculez l'IPC à partir des données disponibles et ajustez les estimations des tâches de construction en conséquence. Dès que vous commencerez à collecter des données de construction, vous disposerez de davantage d'informations pour affiner vos estimations.
3.2.2 Avantages et inconvénients de la prévision
La prévision offre des données plus complètes sur la performance de votre projet en termes de coûts. Elle présente des avantages clés qui en font un outil important pour le contrôle et le suivi des coûts :
- Elle fournit des données objectives sur votre performance au travail.
- Il permet d'analyser différents scénarios et d'intégrer des informations importantes lors de la mise à jour des estimations de coûts pour chaque tâche.
- Elle fournit des informations précieuses pour l'analyse des décisions commerciales.
Même si elle offre plus de valeur qu'une simple analyse prévisionnelle par rapport aux résultats obtenus, la méthode de prévision présente néanmoins des inconvénients qu'il convient de prendre en compte lors de l'analyse des chiffres obtenus grâce à cette technique :
- Les prévisions de coûts ne tiennent pas compte du respect du calendrier. N'oubliez pas que la performance d'un projet est liée à la fois aux coûts et aux délais, et que le simple ajustement des coûts ne garantit pas le respect du budget et du calendrier.
- Il est impossible de prédire l'avenir. Lorsque nous établissons des prévisions, nous supposons que le passé se répétera jusqu'à la fin du projet. Or, ce n'est jamais le cas : des événements nouveaux et imprévus surviennent toujours lors de l'exécution des tâches.
- Les prévisions dépendent fortement des données passées. Si vos données sont inexactes, vos prévisions le seront aussi.
3.3 Évaluations des performances et analyse des tendances
L'analyse des performances et des tendances est un outil de gestion permettant de comparer directement l'évolution des coûts au fil du temps. Elle repose sur la comparaison des chiffres budgétés et des chiffres estimés (comme dans l'analyse « Planifié vs Réalisé »), tant en termes d'ampleur que de tendance.
Prenons l'exemple de l'analyse de l'IPC présentée dans le tableau 04. Comme on peut le constater, l'IPC affiche une nette tendance à la hausse (illustrée par le graphique 02), ce qui indique que notre équipe gagne en productivité (en termes de coûts) au fur et à mesure de l'avancement du projet. Plusieurs facteurs peuvent expliquer cette amélioration : l'acquisition d' expérience, une meilleure synergie au sein de l'équipe, des exigences client plus précises, etc.
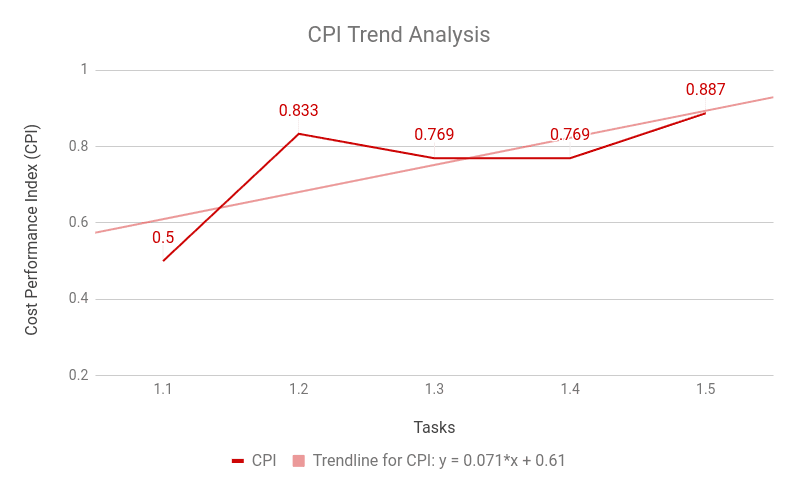
Graphique 02 : Analyse des tendances de l’IPC
L’analyse des performances des membres de votre équipe, ainsi que de votre productivité globale, est essentielle pour comprendre si vos techniques de gestion d’équipe produisent les résultats escomptés en matière de motivation et de développement de l’équipe.
3.4 Indice de performance à terme
Alors que la méthode de contrôle des coûts prévisionnels met à jour l' estimation à l'achèvement (EAC) en fonction de la productivité réelle des coûts d'exécution des travaux, l' indice de performance à achever (TCPI) tente de répondre à la question du point de vue inverse.
Autrement dit, pour une estimation cible à l'achèvement (EAC) et un budget à l'achèvement (BAC) donnés, nous cherchons à déterminer l'indicateur de performance des coûts (IPC) que l'équipe doit présenter pour atteindre cet objectif. Reprenons notre exemple : imaginons que la direction ne nous accorde pas le budget nécessaire de 9 695,54 $ (basé sur notre EAC révisée) pour mener à bien le projet. Elle exige plutôt que nous livrions le projet dans les limites d'un budget de 9 000,00 $. Il s'agit donc de notre nouvelle estimation à l'achèvement. Nous savons que, si nous maintenons notre rythme de productivité actuel, cet objectif sera inatteignable. Par conséquent, nous devons revoir notre IPC requis et adapter nos processus de travail en conséquence.
Calculer le nouvel IPC est plus simple qu'il n'y paraît et nécessite de résoudre la même équation que précédemment, mais cette fois-ci pour la variable IPC. N'oubliez pas :
BAC/IPC = EAC ⇒ 8600/IPC = 9000 ⇒ IPC = 0,9556
Cela signifie que, pour chacune des tâches du projet, nous pouvons accepter une augmentation de 4,44 % du coût de réalisation. Bien que cela puisse paraître avantageux (nous disposons d'un budget supplémentaire de 400 $ et pouvons légèrement nous situer en dessous de l'indice de performance budgété), en réalité, la marge d'erreur est très faible. En consultant notre tableau des IPC ventilés par groupes (tableau 05), on constate que seul le troisième groupe, les processus créatifs, dépasse le nouvel IPC requis.
C’est là que les changements dans les processus de travail entrent en jeu. Il ne s’agit plus de contrôler ou de suivre les coûts, mais de créer ou de repenser les processus, d’accroître la motivation des équipes et d’utiliser d’autres techniques de gestion pour améliorer la productivité et atteindre l’IPC requis.
3.4.1 Avantages et inconvénients de l'utilisation de l'indice de performance à terme
Les avantages du calcul de l'indice de performance à terme sont les suivants :
- Il offre un objectif objectif pour ajuster la productivité de votre équipe et repenser vos processus.
- Il s'agit d'une bonne méthode d'estimation de l'effort lorsque l' estimation finale est déterminée par des parties prenantes externes à votre équipe de projet et que la marge de variation du budget total du projet est très faible.
Cette méthode doit cependant être utilisée avec prudence en raison de ses nombreuses limitations :
- Lorsque d'autres parties prenantes déterminent le budget, elles ne sont pas aussi bien informées que l'équipe projet des détails nécessaires à la réalisation de chaque tâche. Cela peut engendrer des exigences budgétaires excessivement restrictives et, par conséquent, des exigences de performance très élevées.
- Définir un objectif de performance chiffré ne suffit pas : votre rôle de chef de projet exige que vous réfléchissiez attentivement aux processus à optimiser pour améliorer la performance. Ce travail prend du temps et l’optimisation des processus peut s’avérer coûteuse. Par conséquent, vous devez également tenir compte de ces aspects parallèles lors de l’interprétation de l’indicateur de performance restant à atteindre.
3.5 Gestion de la valeur acquise
Enfin, nous aborderons la manière d'utiliser la technique de gestion de la valeur acquise pour contrôler et suivre les coûts d'un projet.
Bien que chacune des cinq techniques analysées ici apporte un éclairage sur différentes dimensions du processus de contrôle des coûts, la méthode EVM est considérée comme la plus efficace pour fournir des informations fiables sur les performances.
Il existe trois concepts principaux liés à l'EVM :
- Valeur planifiée : la valeur planifiée (VP) correspond à la part du budget allouée à une tâche spécifique de l’organigramme des tâches (OT). Autrement dit, vous prévoyez de réaliser la tâche (c’est-à-dire d’en atteindre 100 %) dans les limites du budget qui lui est alloué. La somme des valeurs planifiées de toutes les tâches de l’OT donne le budget à l’achèvement (BAC).
- Valeur acquise : la valeur acquise (VA) représente la part de la valeur planifiée réalisée pour une tâche spécifique de l’organigramme des tâches (OT). La VA ne peut excéder la valeur planifiée (VP) ; idéalement, elle est égale à la VP. La VA se mesure en suivant l’avancement de la tâche dans l’OT.
- Coût réel : le coût réel correspond aux dépenses réellement enregistrées lors de l'exécution d'une tâche de l'organigramme des tâches.
L'idée derrière la méthode de la valeur acquise (EVM) est d'attribuer une valeur à une tâche de l'organigramme des tâches (WBS) (le budget) et de mesurer simultanément l'avancement et les coûts associés. Dans notre exemple : la tâche 1.4, « Élaboration du concept de maison », a une valeur planifiée de 200, ce qui correspond à sa valeur dans le WBS. Supposons que l'équipe projet prévoie d'exécuter cette tâche de manière linéaire sur cinq jours (pour en savoir plus sur l'intégration des coûts et du planning, consultez cet article), ce qui signifie que chaque jour devrait générer une augmentation de 20 % de la valeur acquise et un coût réel de 40.
Au fur et à mesure que notre équipe réalise des travaux, les dépenses et les performances sont enregistrées. Imaginons qu'à la fin du troisième jour, nous constations avoir déjà dépensé 150 et que seulement 50 % du concept de la maison ait été atteint (la méthode précise de mesure de ce type d'activité dépasse le cadre de cet article). Cela signifie que nous sommes à la fois en dépassement de budget et en retard sur le calendrier. Le graphique ci-dessous illustre clairement comment la baisse de productivité se décompose en deux composantes : AC > PV et EV < PV.
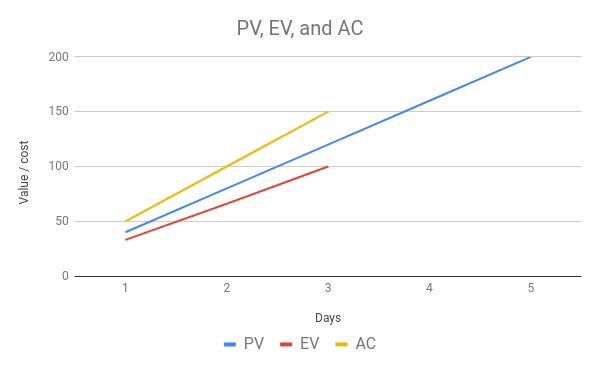
Lors de l'application de la technique de gestion de la valeur acquise,les deux indicateurs les plus importants sur lesquels vous devez vous concentrer sont l' écart de coût et l' indice de performance des coûts.
- L' écart de coût correspond simplement à la différence entre la valeur réalisée et les coûts nécessaires pour réaliser cette valeur (autrement dit, il compare la valeur acquise et les coûts réels d'une tâche). Il est calculé par la formule : écart de coût = VE - CA.Si, par exemple, vous parvenez à réaliser la tâche à un coût réel inférieur au budget, votre écart de coût sera positif ; en revanche, si les coûts réels sont supérieurs, votre écart de coût sera négatif.
- L' indice de performance des coûts (IPC) mesure l'efficacité des dépenses engagées pour réaliser un travail. Nous aurions pu réaliser des investissements considérables et mener à bien le projet à un coût très élevé, mais cela aurait été extrêmement inefficace. L'IPC nous permet de le constater. La formule de calcul de l'IPC est la suivante : IPC = VE/CA. Comme on peut le voir, il calcule la valeur acquise en pourcentage des coûts réels : si la VE est nettement inférieure au CA, il y a un problème, notre travail est inefficace et les dépenses engagées ne produisent aucun résultat concret.
Pour l’instant, concentrons-nous sur le budget : nous pouvons utiliser les informations sur le PV, l’EV et le AC pour calculer à la fois l’ écart de coût et l’ indice de performance des coûts.
Le premier est donné par :
CV = EV - CA ⇒ CV = 100 - 150 = -50
Cela signifie que nous avons un écart de 50 unités monétaires par rapport à la valeur et au budget prévus pour le projet. Cette information est cruciale car elle indique que davantage de ressources sont consacrées à un travail moindre que prévu. L'écart de coût est également pertinent car il nous renseigne sur le rapport entre la valeur et le coût réel .
La deuxième mesure, l' indice de performance des coûts, est donnée par :
IPC = EV/AC ⇒ IPC = 100/150 = 0,667, soit 66,67 %
Ce chiffre indique que nos coûts ont dépassé les estimations initiales. Autrement dit, nous avons obtenu moins de résultats que prévu à un coût plus élevé, ce qui signifie que l'exécution de notre projet est considérablement inefficace.
En tant que chef de projet, vous devez utiliser ces informations pour mener une enquête approfondie sur les causes de cet écart. Cette enquête, ainsi que vos recommandations personnelles pour améliorer les performances, constituent le cœur de la section suivante.
3.5.1 Avantages et inconvénients de la technique de gestion de la valeur acquise
Comme toutes les méthodes et techniques déjà évoquées, la technique de gestion de la valeur acquise présente également des avantages et des inconvénients.
Ses principaux avantages sont les suivants :
- Différents indicateurs qui permettent non seulement de comparer les coûts réels et prévus, mais aussi de fournir des mesures d'efficacité et de performance.
- L'estimation de la valeur d'une tâche fournit à la fois une mesure objective permettant d'évaluer les performances et une appréciation subjective de la valeur de cette tâche spécifique en termes de coûts pour le projet.
Parmi les inconvénients, on peut citer :
- L'estimation de la valeur d'une tâche peut s'avérer complexe si celle-ci n'a pas d'incidence claire sur la valeur finale du résultat du projet.
- Peut s'avérer extrêmement complexe pour les petits projets.
- Si les coûts réels de la tâche ne sont pas exacts, tous les indicateurs calculés par la méthode de gestion de la valeur acquise seront biaisés.
4. Résultats de l'analyse du contrôle et du suivi des coûts
La maîtrise et le suivi des coûts devraient permettre de mieux comprendre comment améliorer la performance du travail. Les quatre éléments suivants sont essentiels pour proposer et mettre en œuvre avec succès des changements dans vos processus de projet.
4.1 Mesures de la performance au travail
Les nombreux indicateurs mentionnés dans cet article constituent les de la mesure de la performance du travail en matière de contrôle des coûts. La combinaison de l'écart de coût et de l' indice de performance des coûts , ainsi que l'analyse des causes de ces variations, vous permettront de formuler des suggestions concrètes pour améliorer vos processus.
4.2 Prévisions budgétaires
Les prévisions budgétaires, et plus particulièrement l' estimation à l'achèvement, constituent une information cruciale qui doit être communiquée à toutes les parties prenantes concernées dès que les calculs sont examinés et approuvés par l'équipe de projet.
4.3 Mises à jour des actifs de processus organisationnels
Comme nous l'avons déjà évoqué, l'objectif principal du contrôle et du suivi des coûts est d'identifier les axes d'amélioration de l'exécution du projet. Cette analyse permettra de formuler des recommandations sur la manière de modifier les processus organisationnels afin d'améliorer l'efficacité, de réduire les pertes et d'accroître la performance. Les mises à jour porteront généralement sur les causes des écarts de coûts et viseront à mettre en œuvre des mesures correctives pour remettre votre projet sur la bonne voie.
4.4 Demandes de modification
Enfin, les suggestions d'amélioration formulées par le chef de projet et l'équipe projet donneront lieu à des demandes de changement concrètes qui devront suivre la procédure déjà définie pour une approbation et une mise en œuvre formelles.
5. Mot de la fin
Le contrôle et le suivi des coûts sont essentiels à la réussite de tout projet. Il est trop risqué de lancer un projet sans réévaluer constamment ses aspects financiers. À mesure que le projet prend de l'ampleur, des coûts imprévus apparaissent et modifient les estimations initiales de chaque tâche de l'organigramme des tâches. Le suivi constant des coûts, ainsi que le calcul de plusieurs indicateurs de performance, sont indispensables pour intégrer efficacement ces nouvelles informations au plan de projet initial.
Cet article s'est concentré sur l'analyse des coûts et de la performance d'un projet, mais une autre dimension, tout aussi importante, a été temporairement omise : le calendrier. Dans l' article consacré au contrôle et au suivi du calendrier, nous fournirons un guide détaillé permettant non seulement de calculer la performance du calendrier, mais aussi d'intégrer les mesures de coûts et de délais afin d'obtenir une vue d'ensemble encore plus complète de l'avancement du projet. N'hésitez pas à le consulter !
- ★★★★★4,6/5 sur G2
- La NASA, Tesla et les entreprises du Fortune 500 leur font confiance
Découvrez comment Celoxis permet de maîtriser
des portefeuilles de projets complexes.
Visualisez précisément l'état de chaque projet, investissement et risque, sur une seule et même plateforme. Essayez gratuitement des données d'exemple ou obtenez une démonstration personnalisée pour votre portefeuille.
- Essai gratuit de 14 jours
- Sans carte bancaire
- Cloud ou sur site
- Installation en quelques minutes