Curso de Gestión de Proyectos
La guía definitiva para controlar los costes del proyecto
El control y la supervisión de costes son esenciales para el buen desarrollo de cualquier proyecto. Este artículo se centra en cinco herramientas de uso común para el control de costes y analiza en profundidad cómo utilizarlas, sus ventajas y desventajas.
- Prueba gratuita de 14 días
- No se requiere tarjeta de crédito
- En la nube o en las instalaciones
Gestionar y controlar los costes es fundamental para el éxito de un proyecto. Si te aseguras de que tus gastos se mantengan dentro del presupuesto (o dentro de un margen de variación aceptable), es probable que el proyecto vaya por buen camino. Sin embargo, si tienes problemas para mantener los costes dentro de límites razonables, deberías considerar revisar tus estimaciones y procesos de trabajo para implementar medidas correctivas.
Sin embargo, los costos no son la única dimensión en la que debe centrarse para garantizar el éxito de su proyecto. Debe considerar cómo se relacionan los costos con otros indicadores clave del desempeño del proyecto. Un retraso en el cronograma, por ejemplo, normalmente resultará en mayores costos: habrá que pagar salarios, aumentarán los costos de energía y materiales, etc. Trabajar horas extras para cumplir con el cronograma también conlleva mayores costos salariales (ya sea contratando más personal o pagando horas extras a los empleados actuales). Un último ejemplo se relaciona con la calidad del resultado del proyecto. Un resultado de menor calidad normalmente aumentará el número de quejas y la cantidad de retrabajo necesario para corregir defectos del producto, lo que en última instancia resultará en mayores costos para el proyecto.
Como se puede observar, los costos del proyecto están estrechamente relacionados con otras áreas: cronograma, control de calidad, entre otras. A pesar de esta interconexión, hemos decidido dividir el contenido en tres artículos para abordar cada aspecto con mayor detalle. En primer lugar, analizaremos diversas técnicas para controlar, monitorear y ajustar el presupuesto del proyecto. En segundo lugar, abordaremos cómo controlar el cronograma y cómo integrar el monitoreo de costos y plazos. Finalmente, presentaremos varias herramientas para monitorear y controlar la calidad del proyecto, minimizar errores y desperdicio de recursos, y asegurar que el resultado se ajuste a las expectativas del cliente. Al finalizar esta serie de artículos, ¡tendrá más conocimientos sobre costos, cronograma y control de calidad que el 95% de los gerentes de proyecto!
1. Preparación del terreno: Recopilar información importante relacionada con el control y seguimiento de costes
control de costes consiste en comparar el gasto del presupuesto del proyecto con el trabajo real realizado con dicho presupuesto. Para llevarlo a cabo con éxito, necesitará algunos documentos clave tanto de la fase de planificación como de la de ejecución.
1.1 Costo base
El primer documento que necesitas es un resumen detallado de todas las estimaciones de costos para cada tarea de tu proyecto. Esto se realiza durante la fase de planificación del proyecto y se conoce como línea base de costos. Este es uno de los tipos de datos más importantes, ya que te proporciona los estándares con los que compararás tu desempeño real.
1.2 Información sobre el desempeño laboral
Contar con los costos estimados del proyecto es solo una parte del proceso. La otra parte la constituyen los datos sobre los costos reales de cada una de las tareas ya implementadas o en curso. Esta información proviene de los datos de desempeño laboral, la principal fuente de datos para el control de costos. Sin información precisa sobre el desempeño del equipo, resulta extremadamente difícil monitorear y ajustar adecuadamente las expectativas de costos.
Sin embargo, muchos gerentes de proyecto implementan este paso de manera deficiente. Esto se debe principalmente a que recopilar este tipo de información es una tarea algo compleja: requiere definir medidas objetivas de desempeño, así como un proceso consistente para recopilar datos relevantes de forma regular, y depende, muy a menudo, de las aportaciones de los miembros del equipo (que podrían estar sesgadas si su desempeño no fue tan bueno).
A pesar de todos estos desafíos, la información sobre el desempeño laboral es la base de cada aspecto del seguimiento y control del proyecto, por lo que es muy recomendable dedicar tiempo a esto y crear procesos sólidos que proporcionen información fiable durante todo el transcurso del proyecto.
1.3 Plan de gestión de costes
Una vez que se dispone de la cantidad estimada y real de recursos consumidos, es necesario acceder al plan definido para la gestión de costos. ¿Cómo se implementan las actividades de revisión de costos? ¿Existe algún protocolo de aprobación formal que deba seguirse? ¿A quién se debe informar sobre los cambios en el presupuesto del proyecto? Si es necesario implementar medidas correctivas relacionadas con los costos, el plan de gestión de costos describe en detalle los procedimientos que deben seguirse al actualizar las estimaciones de costos y las líneas base de desempeño.
2. Definición de nuestro ejemplo: Proceso de construcción de House&Co
Ahora que hemos cubierto la mayoría de los insumos y su importancia, pasemos a la parte más práctica del control y seguimiento de los costos de su proyecto: las herramientas y técnicas que puede utilizar. Para ayudarnos a comprender los diferentes aspectos del análisis del desempeño de costos, comenzaremos presentando un ejemplo detallado que también nos ayudará con los procesos de control y seguimiento del cronograma.
Home&Co es una empresa especializada en el diseño y la construcción de casas de lujo. Su proceso consta de tres etapas principales:
- Sesión informativa con el cliente y concepto de vivienda: en esta primera etapa, la empresa interactúa estrechamente con el cliente para comprender sus necesidades y deseos con respecto a la nueva construcción. Con esta información, el equipo del proyecto crea un concepto de vivienda que se discute con el cliente y se actualiza según sus comentarios.
- Diseño del plano: una vez que el concepto de la casa está listo, la empresa comienza con el diseño del plano de la casa, así como con los procedimientos paralelos necesarios, como la definición de requisitos y los cálculos de ingeniería.
- Construcción de viviendas: la construcción de la vivienda es el último paso importante en el proceso de Home&Co. Una característica distintiva de esta empresa es que no subcontrata la fase de construcción. Esto les permite tener un control total sobre el proceso, el cronograma y los costos de la construcción.
Cada una de estas tres etapas principales se puede subdividir en varias subtareas, lo que permite obtener una visión más detallada del proceso de construcción de Home&Co. Para simplificar, no seremos tan detallados como lo seríamos en una situación real, pero sí incluiremos suficientes detalles para que cada concepto de control de costes pueda explorarse en profundidad.
La estructura de desglose del trabajo (EDT) estándar de Home&Co es la siguiente:
- Informe al cliente y concepto de la casa
- Reúnase con el cliente para recopilar los requisitos del concepto
- Generar ideas con el equipo del proyecto sobre conceptos de casas
- Resumir la información de la lluvia de ideas
- Desarrollar el concepto de la casa
- Dibuja el diseño exterior
- Reunirse con el cliente para presentar el concepto de la casa
- Actualizar el concepto de la casa en función de los comentarios de los clientes
- Diseño de planos
- Crea un prototipo de la distribución de las habitaciones en la casa
- Perfeccionar el prototipo para incluir aspectos de ingeniería y arquitectura
- Calcular los requisitos de construcción, el costo y el cronograma
- Analice el prototipo, los costos y el cronograma con el cliente
- Actualiza el prototipo en función de los comentarios de los clientes
- Desarrollar el plano final basándose en el prototipo actualizado
- Construcción de viviendas
- Preparar el terreno para la construcción
- Construir los cimientos de la casa
- Construir la estructura interna y las paredes de la casa
- Incorporar elementos hidráulicos
- Incorporar elementos eléctricos
- Construir el techo de la casa
- Construir los detalles interiores de la casa
- Pintar el exterior de la casa
2.1 Datos del proyecto: Estimación de costes de las tareas
Dado que nos centramos en el control y la monitorización de costes, presentaremos únicamente el presupuesto asignado a cada tarea. La tabla que aparece a continuación muestra los costes previstos (para este artículo, utilizamos los términos «costes previstos» y «costes presupuestados» como sinónimos) que se presentaron al inicio del proyecto. Para simplificar, ya hemos incluido los datos que se obtendrían en la tarea 2.3. Asimismo, con el objetivo de simplificar, nuestras estimaciones son totalmente ficticias y tienen como finalidad proporcionar datos claros para facilitar los cálculos y la elaboración de gráficos.
| # | Descripción de la tarea | Costo presupuestado |
|---|---|---|
| 1 | Informe al cliente y concepto de la casa | |
| 1.1 | Reúnase con el cliente para recopilar los requisitos del concepto | 50 |
| 1.2 | Generar ideas con el equipo del proyecto sobre conceptos de casas | 100 |
| 1.3 | Resumir la información de la lluvia de ideas | 50 |
| 1.4 | Desarrollar el concepto de la casa | 200 |
| 1.5 | Dibuja el diseño exterior | 150 |
| 1.6 | Reunirse con el cliente para presentar el concepto de la casa | 50 |
| 1.7 | Actualizar el concepto de la casa en función de los comentarios de los clientes | 50 |
| 2 | Diseño de planos | |
| 2.1 | Crea un prototipo de la distribución de las habitaciones en la casa | 200 |
| 2.2 | Perfeccionar el prototipo para incluir aspectos de ingeniería y arquitectura | 150 |
| 2.3 | Calcular los requisitos de construcción, el costo y el cronograma | 150 |
| 2.4 | Analice el prototipo, los costos y el cronograma con el cliente | 50 |
| 2.5 | Actualiza el prototipo en función de los comentarios de los clientes | 100 |
| 2.6 | Desarrollar el plano final basándose en el prototipo actualizado | 200 |
| 3 | Construcción de viviendas | |
| 3.1 | Preparar el terreno para la construcción | 100 |
| 3.2 | Construir los cimientos de la casa | 1500 |
| 3.3 | Construir la estructura interna y las paredes de la casa | 900 |
| 3.4 | Incorporar elementos hidráulicos | 600 |
| 3.5 | Incorporar elementos eléctricos | 600 |
| 3.6 | Construir el techo de la casa | 800 |
| 3.7 | Pintar el exterior de la casa | 500 |
| 3.8 | Construir los detalles interiores de la casa | 1200 |
| Total | 8600 |
Tabla 01: Costo presupuestado por House&Co para cada tarea de la EDT (Estructura de Desglose del Trabajo).
3. Control y seguimiento de costes: Pasos, herramientas y técnicas clave
Ahora que hemos definido las cifras y la estructura de nuestro ejemplo, podemos comenzar a analizar los diferentes métodos para implementar el control de nuestro presupuesto. Esto se puede hacer de muchas maneras, desde una simple comparación entre lo planificado y lo real hasta un análisis más complejo de Gestión del Valor Ganado (GVG). En este artículo, analizaremos varias técnicas ampliamente utilizadas por los gestores de proyectos, aplicables no solo al control de costes, sino también, con algunas adaptaciones, al control del cronograma. No me malinterpreten: que sean ampliamente utilizadas no significa que sean buenas. Es más fácil realizar un análisis de "planificado vs. real" (y por eso muchos gestores de proyectos lo utilizan), pero la cantidad de información que puede transmitir es muy limitada y resulta prácticamente inútil para realizar un seguimiento preciso del rendimiento general del proyecto. Por ello, además de las técnicas en sí, presentamos un resumen de las ventajas y desventajas de cada una.
Para comenzar nuestra discusión, repasemos algunos pasos que son cruciales para cada una de las técnicas:
- Comprenda las causas de la variación. Siempre existirá cierta variación. Es imposible estimar un costo base con una precisión del 100%, por lo que, al observar variaciones en los gastos, concéntrese en identificar sus causas y cómo abordarlas. ¿La variación beneficia a su proyecto? Si es así, implemente medidas para incorporar sus causas a su rutina de trabajo. Si no, colabore con su equipo para identificar e implementar contramedidas.
- Informe a las partes interesadas sobre los cambios y las actualizaciones de la línea base de costos: Una vez que decida implementar cambios en las tareas del proyecto y medidas para contrarrestar los sobrecostos, las buenas prácticas de comunicación le animan a informar a las partes interesadas sobre el nuevo escenario y sus efectos en el proyecto.
- Toma medidas para controlar los sobrecostos: El control y la monitorización de costes son esenciales para identificar a tiempo las causas de los sobrecostos. El siguiente paso es planificar acciones concretas para controlar los costes y encauzar de nuevo el proyecto.
3.1 Comparación entre costos planificados y reales
El análisis de lo planificado frente a lo real simplemente toma los datos de su plan de gestión de proyectos y los compara con los datos reales recopilados durante la ejecución del proyecto. Supongamos que recopilamos datos de costos sobre cada una de las primeras 5 tareas de nuestra EDT y obtuvimos la siguiente tabla.
| # | Tarea | Costo presupuestado | Costo real |
|---|---|---|---|
| 1.1 | Reúnase con el cliente para recopilar los requisitos del concepto | 50 | 100 |
| 1.2 | Generar ideas con el equipo del proyecto sobre conceptos de casas | 100 | 80 |
| 1.3 | Resumir la información de la lluvia de ideas | 50 | 80 |
| 1.4 | Desarrollar el concepto de la casa | 200 | 260 |
| 1.5 | Dibuja el diseño exterior | 150 | 100 |
| Total | 150 | 100 |
Tabla 02: Costes presupuestados y reales para las tareas 1.1 a 1.5.
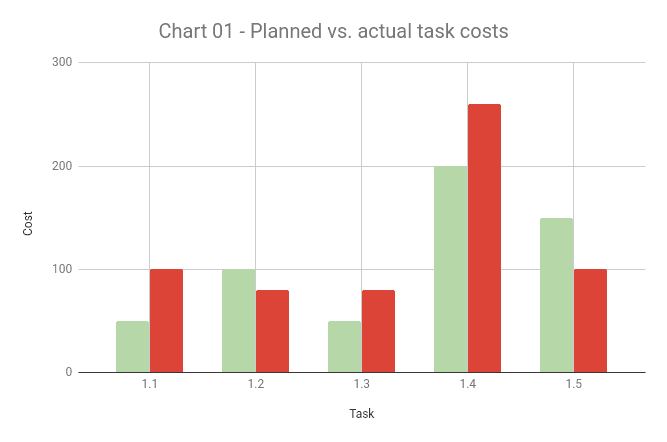
Con esto, podemos crear un gráfico sencillo para ilustrar el desempeño de cada tarea en términos de costos previstos. Como se observa en el Gráfico 1, algunas tareas superaron el presupuesto, mientras que otras se realizaron por debajo. Además, al analizar el costo total, concluimos que, en general, superamos el presupuesto estimado. El gráfico en esta etapa nos brinda una pista importante sobre qué tareas fueron más costosas (por ejemplo, la reunión con el cliente costó el doble de lo estimado) y cuáles se mantuvieron por debajo del presupuesto.
No obstante, la cantidad de información que podemos extraer de este gráfico es bastante limitada. A continuación, se presentan algunas conclusiones a las que podemos llegar al analizar los datos de “planificado frente a real”:
- ¿Cuál es la causa de este aumento en las reuniones con clientes? ¿Se debió a eventos imprevistos o a estimaciones erróneas en la fase de planificación del proyecto?
- El gráfico también muestra que algunas tareas, como la lluvia de ideas y los bocetos, se realizaron por debajo del presupuesto. Generalmente, vemos con buenos ojos un desempeño por debajo del presupuesto, pero siempre debemos preguntarnos cuál es la razón de este comportamiento. Buscar la razón de las discrepancias (tanto positivas como negativas) entre los datos de costos y cronograma planificados y reales es uno de los principios más importantes del concepto de mejora continua, y sin duda querrás que tu equipo de proyecto tenga esta mentalidad.
- El gráfico no muestra que, a pesar de estar por debajo del presupuesto en algunas tareas, la ejecución general del proyecto sigue estando por encima del presupuesto.
- Este tipo de gráfico no muestra el tiempo real necesario para completar cada tarea.
El tercer punto mencionado anteriormente se puede resolver construyendo una tabla que compare los costos acumulados planificados y reales del proyecto.
| # | Tarea | Costo presupuestado acumulado | Costo real acumulado | Margen de costos |
|---|---|---|---|---|
| 1.1 | Reúnase con el cliente para recopilar los requisitos del concepto | 50 | 100 | 50 |
| 1.2 | Generar ideas con el equipo del proyecto sobre conceptos de casas | 150 | 180 | 30 |
| 1.3 | Resumir la información de la lluvia de ideas | 200 | 260 | 60 |
| 1.4 | Desarrollar el concepto de la casa | 400 | 520 | 120 |
| 1.5 | Dibuja el diseño exterior | 550 | 620 | 70 |
Tabla 03: Costos presupuestados y reales acumulados para las tareas 1.1 - 1.5.
Como se puede observar, la diferencia de costos siempre es positiva, lo que significa que el costo real acumulado siempre supera el costo presupuestado acumulado. Quizás sea demasiado pronto en el proyecto para determinar la causa de esta diferencia (puede deberse simplemente a la variabilidad habitual en cualquier proyecto real), pero conviene estar atento al progreso y al desempeño del equipo del proyecto.
3.1.1 Ventajas y desventajas de la comparación entre costos planificados y reales
Aunque sencillo, un análisis de lo planificado frente a lo real ofrece varias ventajas que pueden resultar valiosas al combinarse con las demás técnicas presentadas en este artículo:
- Su implementación es rápida y requiere muy pocos cálculos.
- Ofrece una visión general tanto de los costes de las tareas individuales como de los costes totales del proyecto.
- Muestra de forma intuitiva qué tareas superan considerablemente el presupuesto y cuáles se encuentran dentro de los niveles de variación aceptables.
Por otro lado, esta técnica presenta dos inconvenientes importantes que requieren el uso de otras herramientas para respaldar el análisis del desempeño planificado frente al desempeño real:
- Ofrece una visión limitada del desempeño laboral real, ya que mayores costos no son sinónimo de mayor rendimiento.
- No ofrece herramientas tangibles para recalcular las estimaciones de costos de trabajos futuros.
Los gestores de proyectos pueden utilizar la comparación entre lo planificado y lo real para controlar los costes y el cronograma en determinadas fases del proyecto o para realizar comparaciones específicas, pero esta herramienta no debería ser la primera opción para controlar el rendimiento general del proyecto. Pasemos ahora a analizar otra herramienta, la previsión, que puede resultar útil para controlar y supervisar los costes.
3.2 Pronóstico
La previsión es la técnica de estudiar los datos reales de rendimiento laboral para identificar patrones de trabajo que permitan pronosticar una estimación más precisa que el presupuesto inicial del proyecto. Dos conceptos pueden ayudarnos con esto:
- Presupuesto al Finalizar (BAC): El presupuesto al finalizar representa el costo total presupuestado del proyecto. Esta es la primera cifra de costo que tenemos y proviene de la fase de planificación del proyecto. El presupuesto al finalizar suele ser impreciso y estar sesgado, ya que no incorpora datos reales de la ejecución del proyecto (incluso incorporando datos de proyectos similares anteriores, no es posible predecir cómo se desarrollará cada proyecto específico ni qué inconvenientes enfrentará).
- Estimación al finalizar la obra (EAC): El Estimación al finalizar es el nuevo costo total estimado y actualizado para cuando el proyecto esté terminado. Este se produce calculando pronósticos basados en los datos recopilados durante la ejecución del proyecto. Cuanto más avanza el proyecto, mejores son los pronósticos (por dos razones: (1) hay más datos para incorporar a los pronósticos, y (2) hay menos incertidumbre y menos tareas por ejecutar) Estimación al finalizar la obratiene dos componentes:
- Los costes reales ya incurridos hasta la fecha en que se calculen las nuevas estimaciones;
- revisada para completar (ETC) el trabajo restante. La idea detrás de la estimación para completar es usar datos reales del proyecto para actualizar los costos de las tareas que aún deben completarse. La suma de todos los presupuestos de tareas actualizados da como resultado la estimación total para completar su proyecto.
La técnica de pronóstico más sencilla consiste en calcular un Índice de Desempeño de Costos (IPC) en función de cuánto se encuentran nuestros costos reales acumulados por encima o por debajo del presupuesto. El índice de desempeño de costos se obtiene simplemente dividiendo los costos presupuestados acumulados entre los costos reales acumulados. Retomemos nuestro ejemplo. Como podemos observar, los costos reales acumulados (620) están por encima del monto presupuestado inicialmente (550). Con esto, calculamos el IPC de la siguiente manera:
IPC = costos presupuestados acumulados/costos reales acumulados = 550/620 ≈ 0,887
El IPC se puede interpretar de la siguiente manera:
- CPI = 1: significa que los costos reales son iguales a los costos presupuestados. Si bien este escenario es deseable (lo que significa que sus estimaciones iniciales para el proyecto fueron muy precisas), rara vez ocurre.
- CPI > 1: Un CPI mayor que 1 significa que el costo real es inferior al costo presupuestado. A la mayoría de los gerentes de proyecto les gustaría ver un valor como este, pero, de nuevo, esto rara vez ocurre en proyectos reales.
- IPC < 1: Este es el escenario más común y significa que nuestros costos reales superan el presupuesto previsto. Se deben implementar medidas correctivas para reducir los costos o aumentar la financiación según una nueva estimación.
El IPC nos proporciona un índice para ajustar los costos restantes de nuestro proyecto. El proceso consta de tres pasos y es bastante sencillo:
- Reste todos los costos presupuestados anteriores del costo total presupuestado: 8600 − 550 = 8050. Este es el costo total estimado de todas las actividades restantes del proyecto, suponiendo que se completaran según las estimaciones presupuestarias originales. Sin embargo, dado que ya existe cierta variación en el costo, deberá ajustar este valor según el índice de rendimiento de costos de las tareas ya completadas.
- Ajusta el costo restante según el IPC: 8050 / 0,887 = 9075,54. Esto significa que, si mantienes la ejecución de tu proyecto en el mismo índice de rendimiento, necesitarás $9075,54 para completarlo. Este es el ETC, o estimación para completar.
- El costo total de su proyecto se obtiene sumando los costos reales acumulados y el ETC. Costos totales = 620 + 9075.54 = 9695.54. Este número, $ 9695.54, es su EAC, o su estimación al finalizar.
3.2.1 Un defecto importante del método de previsión del IPC y cómo solucionarlo para elaborar mejores previsiones de costes
Este método de pronóstico es muy común, pero tiene un defecto importante que no podemos ignorar. Si se utiliza la técnica de pronóstico tal cual, se calcula un CPI acumulado agregado. En otras palabras, el CPI se calcula solo después de que se completa la tarea 1.5. Pero, ¿qué pasaría si lo calculáramos en otras etapas? Observe la tabla a continuación, que se elaboró calculando el CPI y el EAC correspondiente en las tareas 1.1, 1.2, 1.3, 1.4 y 1.5.
| Tarea | Costo presupuestado acumulado | Costo real acumulado | IPC | EAC |
|---|---|---|---|---|
| 1.1 | 50 | 100 | 0.50 | $ 17,200.00 |
| 1.2 | 150 | 180 | 0.833 | $ 10,324.13 |
| 1.3 | 200 | 260 | 0.769 | $ 11,183.36 |
| 1.4 | 400 | 520 | 0.769 | $ 11,183.36 |
| 1.5 | 550 | 620 | 0.887 | $ 9,695.60 |
Tabla 04: CPI individuales y EAC para las tareas 1.1 - 1.5.
Como puede observarse, las predicciones varían considerablemente según el momento en que se realicen. Cuando hay pocos datos, es probable que las predicciones sean muy volátiles, ya que dependen únicamente de los datos reales recopilados en una sola tarea. Sin embargo, cuando se dispone de más datos reales, se pueden obtener estimaciones ligeramente mejores.
Una forma de contrarrestar la volatilidad de las previsiones es dividir las tareas en grupos, calcular previsiones separadas para cada grupo y sumar todos los resultados al final. Podríamos dividir las tareas 1.1 a 1.5 en los tres grupos siguientes:
- Grupo 1: Reuniones con clientes: tarea 1.1
- Grupo 2:Lluvia de ideas: tareas 1.2 y 1.3
- Grupo 3:Procesos creativos: tareas 1.4 y 1.5
Con esa información, podemos calcular los IPC para cada uno de los grupos:
| Grupo | Costo presupuestado acumulado | Costo real acumulado | IPC |
|---|---|---|---|
| 1 | 50 | 100 | 0.50 |
| 2 | 150 | 160 | 0.9375 |
| 3 | 350 | 360 | 0.972 |
Tabla 05: CPI grupales para los grupos de tareas 1, 2 y 3.
Como se puede observar, el CPI varía drásticamente del grupo 1 a los grupos 2 y 3. Puede reagrupar su WBS según estos tres grupos y calcular el EAC para cada conjunto de tareas.
Si observas detenidamente la EDT, notarás que algunas tareas aún no tienen un grupo asignado. Lo ideal sería contar con un cuarto grupo, los Procesos de Construcción, que incluiría las tareas relacionadas con la construcción propiamente dicha de la vivienda. Existen dos posibles cursos de acción:
- No revises los presupuestos de las tareas que no pertenecen a un grupo. Esta no es la mejor opción, y la razón es bastante simple: es ingenuo esperar que tu equipo de construcción trabaje según los costos presupuestados. Si tu proyecto ya ha superado el presupuesto, es más seguro ajustar todos los costos futuros según algún índice de precios al consumidor (IPC).
- Utilice el IPC general para revisar las estimaciones de las tareas que no pertenecen a ningún grupo. Esta es la mejor opción. Dado que no dispone de datos reales sobre los procesos de construcción, utilice los datos disponibles para calcular el IPC y ajústelo a las estimaciones de las tareas de construcción. Una vez que comience a recopilar datos de construcción, dispondrá de más información para ajustar mejor sus estimaciones.
3.2.2 Ventajas y desventajas de la previsión
La previsión ofrece datos más completos sobre el rendimiento de su proyecto en términos de costes. Presenta algunas ventajas clave que la convierten en una herramienta importante para el control y seguimiento de costes:
- Proporciona datos objetivos sobre tu desempeño laboral.
- Permite analizar diferentes escenarios e incorporar información importante al actualizar las estimaciones de costos para cada tarea.
- Ofrece información valiosa a la hora de analizar las decisiones empresariales.
Si bien ofrece más valor que un simple análisis de lo planificado frente a lo real, los métodos de pronóstico aún presentan desventajas que deben tenerse en cuenta al analizar las cifras obtenidas mediante esta técnica:
- La previsión de costes no tiene en cuenta el cumplimiento del cronograma. Recuerda que el rendimiento de un proyecto está ligado tanto al coste como al tiempo, y ajustar únicamente los costes no garantiza que el proyecto se entregue dentro del plazo previsto.
- No es posible predecir el futuro. Al realizar pronósticos, asumimos que el pasado se repetirá hasta la finalización del proyecto. Sin embargo, esto nunca sucede: siempre ocurrirán eventos nuevos e imprevistos durante la ejecución de las tareas.
- Las previsiones dependen en gran medida de los datos históricos. Si sus datos no son precisos, sus previsiones tampoco lo serán.
3.3 Evaluaciones de desempeño y análisis de tendencias
La revisión del desempeño y el análisis de tendencias son herramientas de gestión que permiten comparar directamente el rendimiento de los costos a lo largo del tiempo. Se basan en la comparación de las cifras presupuestadas y estimadas (al igual que en el análisis de lo planificado frente a lo real), tanto en términos de magnitud como de tendencia.
Consideremos, por ejemplo, el análisis del IPC realizado en la Tabla 4. Como se puede observar, el IPC presenta una clara tendencia al alza (representada en el Gráfico 2), lo que demuestra que nuestro equipo es cada vez más productivo (en términos de costes) a medida que avanza el proyecto. Esto puede deberse a diversos factores: progreso en la curva de experiencia, mayor sinergia del equipo y requisitos del cliente más específicos, entre otros.
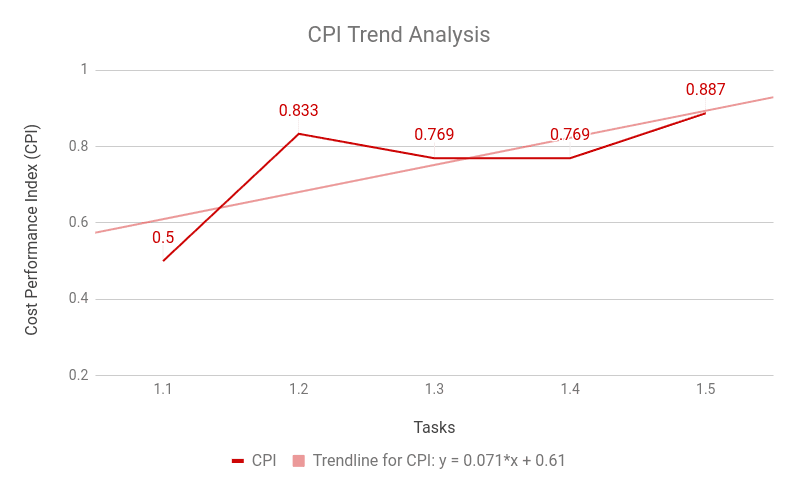
Gráfico 02: Análisis de la tendencia del IPC
Revisar el desempeño de los miembros de tu equipo, así como tu productividad general, es fundamental para comprender si tus técnicas de gestión de equipos están produciendo los resultados esperados en cuanto a la motivación y el desarrollo del equipo.
3.4 Índice de rendimiento para completar
Mientras que el de pronóstico actualiza la estimación al finalizar (EAC) en función de la productividad de costos real del desempeño del trabajo, el índice de desempeño para completar (TCPI) intenta responder a la pregunta desde la perspectiva inversa.
En otras palabras, para una estimación objetivo al finalizar (EAC) y un presupuesto dado al finalizar (BAC), queremos saber qué Índice de Rendimiento de Costos (CPI) debe presentar el equipo para alcanzar el objetivo. Volviendo a nuestro ejemplo, imaginemos que la junta directiva no nos otorga el presupuesto necesario de $9,695.54 (según nuestra EAC revisada) para completar el proyecto. En cambio, establecen que debemos entregar el proyecto dentro del presupuesto de $9,000.00. Esta es, por lo tanto, nuestra nueva estimación al finalizar. Sabemos que, si mantenemos el mismo nivel de productividad, no será posible alcanzar este objetivo. Por lo tanto, necesitamos revisar nuestro CPI requerido y modificar nuestros procesos de trabajo en consecuencia.
Calcular el nuevo IPC es más sencillo de lo que podrías imaginar, y requiere resolver la misma ecuación que la anterior, pero ahora para la variable IPC. Recuerda:
BAC/CPI = EAC ⇒ 8600/CPI = 9000 ⇒ CPI = 0,9556
Esto significa que, para cada una de las tareas del proyecto, podemos tener un incremento del 4,44 % en el costo de completarlas. Si bien esto puede sonar bien (tenemos un presupuesto adicional de $400,00 y podemos funcionar un poco por debajo del índice de rendimiento presupuestado), en realidad, el margen de error es mínimo. Al observar nuestra tabla de IPC desglosada por grupos (tabla 05), vemos que solo el tercer grupo, el de procesos creativos, supera el nuevo IPC requerido.
Aquí es donde entran en juego los cambios en los procesos de trabajo. Ya no se trata de controlar o monitorear los costos, sino de crear o rediseñar procesos, aumentar la motivación del equipo y aplicar otras técnicas de gestión para mejorar la productividad y alcanzar el CPI requerido.
3.4.1 Ventajas y desventajas del uso del Índice de Desempeño de Completar
Entre las ventajas de calcular elíndice de rendimiento para completar se incluyen:
- Proporciona un objetivo concreto para ajustar la productividad de tu equipo y rediseñar tus procesos.
- Es un buen método para estimar el esfuerzo cuando la estimación al finalizar el proyecto la determinan las partes interesadas externas a su equipo de proyecto y hay muy poco margen de variación en el presupuesto total del proyecto.
Sin embargo, este método debe utilizarse con precaución debido a sus diversas limitaciones:
- Cuando otros interesados determinan el presupuesto, no están tan al tanto como el equipo del proyecto de los detalles necesarios para completar cada tarea. Esto puede dar lugar a requisitos presupuestarios excesivamente ajustados y, por consiguiente, a exigencias de rendimiento muy elevadas.
- No basta con establecer un objetivo de rendimiento: como gestor de proyectos, debes analizar detenidamente qué procesos pueden optimizarse para mejorar el rendimiento. Esto requiere tiempo, y la optimización de procesos puede resultar costosa. Por lo tanto, al interpretar el índice de rendimiento para la finalización del proyecto, también debes considerar estos aspectos.
3.5 Gestión del valor ganado
Por último, pero no por ello menos importante, hablaremos sobre cómo utilizar la técnica de Gestión del Valor Ganado para controlar y supervisar los costes del proyecto.
Si bien cada una de las cinco técnicas analizadas aquí proporciona información sobre diferentes dimensiones del proceso de control de costos, el método EVM se considera el más eficiente para proporcionar información confiable sobre el desempeño.
Existen tres conceptos principales relacionados con la gestión del valor ganado (EVM):
- Valor planificado: El valor planificado (VP) se refiere al monto del presupuesto asignado a una tarea específica de la EDT. En otras palabras, se espera completar la tarea (es decir, obtener el 100% de su valor) dentro del costo presupuestado para esa tarea. Al sumar el valor planificado de todas las tareas en la EDT, la cifra final es el presupuesto al finalizar (BAC).
- Valor ganado: El valor ganado (EV) se refiere a la cantidad de valor planificado que se ha realizado en relación con una tarea específica de la EDT (Estructura de Desglose del Trabajo). El EV no puede ser mayor que el PV (Valor Planificado); en el mejor de los casos, el EV es igual al PV. El EV se mide cuantificando el trabajo en curso de una tarea en la EDT.
- Coste real: el coste real se refiere a los gastos reales registrados durante la ejecución de una tarea de la EDT (Estructura de Desglose del Trabajo).
La idea detrás de la EVM es asignar el valor de una tarea de la WBS (el presupuesto) y luego medir, simultáneamente, el progreso y los costos para lograr dicho progreso. En nuestro ejemplo: la tarea 1.4, desarrollar el concepto de la casa, tiene un valor planificado de 200, lo que significa que este es el valor de esta tarea específica en la WBS. Supongamos que el equipo del proyecto espera ejecutar esta tarea linealmente durante cinco días (lea más sobre cómo integrar costos y cronograma en este artículo), lo que significa que cada día debería generar un aumento del 20 % en el valor ganado y un costo real de 40.
A medida que nuestro equipo realiza el trabajo, se registran los gastos y el rendimiento. Digamos que, al final del tercer día, identificamos que ya hemos gastado 150 y solo se ha logrado el 50% del concepto de la casa (cómo medir exactamente este tipo de actividad queda fuera del alcance de este artículo). Esto significa que estamos por encima del presupuesto y con retraso. Eche un vistazo al gráfico a continuación, que muestra claramente cómo la menor productividad se puede descomponer en dos componentes: AC > PV y EV < PV.
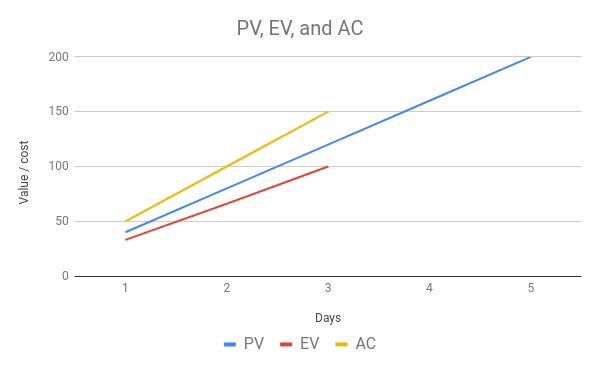
Al aplicar la técnica de gestión del valor ganado,los dos indicadores más importantes en los que conviene centrarse son la variación de costes y el índice de rendimiento de costes.
- La variación de costos es simplemente la diferencia entre el valor obtenido y los costos necesarios para obtenerlo (es decir, compara el valor ganado con los costos reales de una tarea). Se calcula mediante la fórmula CV = EV - AC. Si, por ejemplo, se logra completar la tarea con un costo real menor al presupuestado, la variación de costos será positiva; si, por el contrario, los costos reales son mayores, la variación de costos será negativa.
- El índice de rendimiento de costos (IPC) mide la eficiencia de los costos incurridos para completar el trabajo. Podríamos haber realizado grandes inversiones y completar el trabajo a un costo muy elevado, pero esto sería extremadamente ineficiente. El IPC se encarga de mostrarnos esto. La fórmula para calcular el IPC es IPC = EV/AC. Como podemos ver, calcula el valor ganado como porcentaje de los costos reales: si el EV es mucho menor que el AC, algo no funciona correctamente, nuestro trabajo no es eficiente y los costos que estamos incurriendo no están generando resultados reales.
Centrándonos por ahora en el presupuesto, podemos utilizar la información sobre PV, EV y AC para calcular tanto la variación de costes como el índice de rendimiento de costes.
La primera viene dada por:
CV = EV - CA ⇒ CV = 100 - 150 = -50
Esto significa que estamos 50 unidades monetarias por debajo del valor y presupuesto previstos para el proyecto. Esta información es crucial porque nos indica que se están invirtiendo más recursos para producir menos trabajo del esperado. La variación de costos también es relevante porque nos muestra cómo el valor con el costo real.
La segunda medida, el índice de rendimiento de costes, viene dada por:
IPC = EV/AC ⇒ IPC = 100/150 = 0,667, o 66,67%
Esta cifra indica que estamos incurriendo en mayores costos que los estimados inicialmente para la tarea. En otras palabras, hemos logrado menos de lo que deseábamos a un costo mayor, lo que significa que la ejecución de nuestro proyecto es considerablemente ineficiente.
Como director del proyecto, debe utilizar esta información para realizar una investigación detallada de las causas de dicha discrepancia. Esta investigación, junto con su recomendación personal para mejorar el rendimiento, constituye la base de la siguiente sección.
3.5.1 Ventajas y desventajas de la técnica de Gestión del Valor Ganado
Al igual que todos los métodos y técnicas ya analizados, la técnica de Gestión del Valor Ganado también presenta ventajas y desventajas.
Sus principales ventajas incluyen:
- Diferentes indicadores que no solo comparan los costes reales con los previstos, sino que también proporcionan métricas de eficiencia y rendimiento.
- Estimaciones del valor de una tarea, que proporcionan tanto una medida objetiva con la que comparar el rendimiento como una comprensión subjetiva de cuánto vale esa tarea específica en términos de costes para el proyecto.
Algunas de las desventajas incluyen:
- Estimar el valor de una tarea puede resultar complejo si dicha tarea no tiene implicaciones claras en el valor final del resultado del proyecto.
- Puede resultar extremadamente complejo para proyectos pequeños.
- Si los costes reales de la tarea no son exactos, todos los indicadores calculados mediante la técnica de gestión del valor ganado estarán sesgados.
4. Resultados del análisis de control y seguimiento de costos
El control y la supervisión de los costos deberían proporcionar información valiosa sobre cómo mejorar el rendimiento laboral. Los siguientes cuatro elementos son esenciales para proponer e implementar con éxito cambios en los procesos de su proyecto.
4.1 Medición del desempeño laboral
Los numerosos indicadores que hemos mencionado a lo largo de este artículo conforman el resultado de las mediciones del desempeño laboral en el control de costos. La combinación de la variación de costos y el índice de desempeño de costos , junto con el análisis de las causas de las variaciones en estos indicadores, le ayudará a encontrar sugerencias concretas para mejorar sus procesos.
4.2 Previsiones presupuestarias
Las previsiones presupuestarias, más concretamente la estimación al finalizar el proyecto, son información crucial que debe comunicarse a todas las partes interesadas pertinentes tan pronto como el equipo del proyecto revise y apruebe los cálculos.
4.3 Actualizaciones de los activos de los procesos organizativos
Como ya se mencionó, el objetivo principal del control y monitoreo de costos es identificar áreas de mejora en la ejecución del proyecto. Este análisis permitirá proponer cambios en los procesos organizacionales para optimizar la eficiencia, reducir pérdidas y aumentar el rendimiento. Las actualizaciones generalmente se centrarán en las causas de las variaciones en los costos y en la implementación de medidas correctivas para encauzar el proyecto.
4.4 Solicitudes de cambio
Por último, pero no por ello menos importante, las sugerencias de mejora formuladas por el director del proyecto y el equipo del proyecto darán lugar a solicitudes de cambio concretas que deberán someterse al proceso ya definido para su aprobación e implementación formales.
5. Palabras finales
El control y seguimiento de costes es fundamental para cualquier proyecto que aspire a una ejecución exitosa. Implementar un proyecto sin revisar constantemente sus aspectos financieros supone un riesgo demasiado elevado. A medida que el proyecto avanza, surgen costes imprevistos que modifican las estimaciones iniciales de cada tarea de la Estructura de Desglose del Trabajo (EDT). El seguimiento continuo de los costes, así como el cálculo de diversos indicadores de rendimiento, es esencial para la correcta incorporación de esta nueva información al plan original del proyecto.
Este artículo se centró en analizar específicamente la dimensión del costo en el desempeño del proyecto, pero se omitió temporalmente una segunda dimensión, igualmente importante: el cronograma. En el artículo sobre control y monitoreo del cronograma, proporcionaremos una guía detallada no solo para calcular el desempeño del cronograma, sino también para integrar las mediciones de costo y cronograma y así obtener una visión aún más completa del progreso del proyecto. ¡No se lo pierdan!
- ★★★★★4,6/5 en G2
- Con la confianza de la NASA, Tesla y las empresas Fortune 500
Descubra cómo Celoxis aporta control a
portafolios de proyectos complejas.
Vea con precisión la situación de cada proyecto, presupuesto y riesgo, todo en una sola plataforma. Comience una prueba gratuita con datos de muestra o solicite una demo personalizada según su propia portafolio.
- Prueba gratuita de 14 días
- No se requiere tarjeta de crédito
- En la nube o en las instalaciones
- Configuración en minutos