Projektmanagement-Kurs
Der ultimative Leitfaden für präzise Kostenkalkulationen
Die korrekte Schätzung des Projektbudgets und der Kosten kann über Erfolg oder Misserfolg eines Projekts entscheiden. Dieser Artikel bietet Ihnen eine detaillierte und umfassende Anleitung, die Ihnen hilft, präzise Kostenschätzungen für Ihr Projekt zu erstellen.
- 14 Tage kostenlos testen
- Keine Kreditkarte erforderlich
- Cloud oder lokal
Einführung
Die Kosten sind eines der Hauptanliegen (wenn nicht sogar das Hauptanliegen) von Entscheidungsträgern im Projektmanagement. Wie viel wird dieses Projekt mich oder mein Unternehmen kosten? Können wir es uns leisten? Lohnt es sich? Welche Rendite wird es meiner Investition einbringen?
Diese und Tausende weiterer Fragen beschäftigen Ihre Investoren , wenn sie über die Genehmigung Ihres Projekts entscheiden. Deshalb ist es äußerst wichtig, in jeder Projektphase eine präzise Zeit- und Kostenschätzung vorzulegen.
In diesem Beitrag behandeln wir die Grundlagen genauer Kostenschätzungen, einige hilfreiche Tools und die wichtigsten Prinzipien, die bei jeder Kostenermittlung beachtet werden sollten. Los geht's!
Die Grundlagen der Schätzung
Je einzigartiger ein Projekt ist, desto schwieriger ist es, genaue Kostenschätzungen zu erstellen. Zu den Faktoren, die die Komplexität der Kostenschätzung erhöhen, gehören am häufigsten:
- Der Projektmanager kennt möglicherweise nicht alle Mitglieder des Projektteams. Mit zunehmender Komplexität einer Aufgabe steigen die Anforderungen an Produktivität und Fachkenntnisse, was die Zeit- und Budgetschätzung erschwert.
- Neue Technologien sind nicht immer zuverlässig und können bei der Implementierung oder Anwendung während des Projekts zu Rückschlägen führen.
- Ein ungenauer Zeitplan mit Fehlern in der Aufgabenplanung erfordert ein höheres Projektbudget. Wenn Ihr Projekt beispielsweise im Verzug ist und Sie demnächst ein wichtiges Bauteil erhalten, das nicht lange gelagert werden kann, müssen Sie möglicherweise die Produktivität steigern (und damit die Kosten erhöhen) oder dem Lieferanten eine zusätzliche Gebühr für die spätere Lieferung zahlen.
Bei der Budget- und Terminplanung eines Projekts können leicht bekannte Fehler auftreten. Dies geschieht nicht, weil man nicht in der Lage wäre, eine korrekte Schätzung vorzunehmen, sondern weil es aufgrund von Unachtsamkeit oder Zeitdruck sehr leicht passieren kann, dass man diese Fehler begeht.
Die häufigsten Fehler bei der Schätzung
Auch wenn gesunder Menschenverstand und etwas komplexeres Denken nahelegen würden, diese Fehler zu vermeiden, ist es sehr wahrscheinlich, dass Sie sie bei der Schätzung eines Projekts begehen werden (oder bereits begehen).
Schätzungen vornehmen, bevor man sie tatsächlich berechnet
Sie betreten den Aufzug, die Tür schließt sich, und Sie blicken sich um. Sie bemerken, dass die Person neben Ihnen eine Führungskraft ist, die sich zufällig sehr für den Stand Ihres Projekts interessiert. „Hey, wie sieht es mit den Kostenschätzungen aus, die Sie berechnet haben? Gibt es schon etwas?“, fragt die Führungskraft. Unter dem Druck des Augenblicks geben Sie unweigerlich eine sehr optimistische Schätzung ab, die kaum auf Fakten beruht. Sie vergessen einfach den Hinweis Ihres Mitarbeiters bezüglich der wahrscheinlichen Kostensteigerungen in Ihrer Lieferkette. Was hier passiert, ist, dass Sie das Worst-Case-Szenario ignorieren und sich direkt auf das Best-Case-Szenario stürzen, um der Führungsebene Zahlen zu präsentieren, die sie zufriedenstellen. „Oh, sehr gut! Schöne Zahlen!“, sagt sie, während sie den Aufzug verlässt … Bis sie herausfindet, dass diese Zahlen sehr optimistisch und völlig unrealistisch waren. Wie geht man also damit um? Wie vermeidet man solche optimistischen Schätzungen? Hier sind ein paar Tipps, die Ihnen helfen können:
- Zeigen Sie Besorgnis (oder tun Sie zumindest so) und erklären Sie, dass viele Faktoren den Aufwand für das Projekt beeinflussen. Seien Sie ehrlich und geben Sie zu, dass Ihnen noch nicht alle Informationen vorliegen, um eine endgültige Schätzung abgeben zu können.
- Notieren Sie sich die Fragen des Managers sowie die Punkte, die Sie vor einer fundierten Schätzung klären müssen. Dies ist aus zwei Gründen wichtig: (1) Sie vermeiden eine zu vage Schätzung und (2) Sie prüfen, ob der Manager genau weiß, was er erwartet und ob er Ihre Fragen zu den Schätzungen beantworten kann.
- Wenn Ihnen dieser lästige Manager nach all dem immer noch im Nacken sitzt, haben Sie drei Möglichkeiten: (1) Sie können Ihre präziseste Zahl nennen und alle möglichen Risiken auflisten. (2) Sie können Ihre präziseste Zahl verdoppeln. Und dann noch einmal verdoppeln. Und dann dem Manager das Ergebnis mitteilen – diese Variante gefällt mir besonders gut, da sie die Irrationalität des Managers mit einer irrationalen Schätzung kontert. Achten Sie nur darauf, dass der Manager nicht denkt, Sie wollten ihn oder sie veräppeln. Schließlich (3) können Sie sich einfach weigern, eine Schätzung abzugeben, bis Sie bessere Informationen und präzisere Zahlen haben.
Eine Kostenschätzung beginnen, bevor Sie über detaillierte Spezifikationen verfügen
Wer von euch hat schon mal versucht, den Zeitaufwand für ein Kapitel abzuschätzen und am Ende mindestens zwei- oder dreimal so lange gebraucht wie geplant? Das liegt an vielen Faktoren (auch an der gelegentlichen „5-Minuten-Facebook-Pause“), aber die ungenaue Zeiteinteilung ist ein wichtiger Faktor. Ideal wäre es, sich zu überlegen, wie viel Zeit man tatsächlich für eine Seite braucht – zum Lesen, für Notizen und zum Lösen der Aufgaben – und diese Zeit dann mit der Seitenzahl des Kapitels zu multiplizieren. Aber wer macht das schon? Meistens nehmen wir einfach die gesamte Seitenzahl, sagen wir 50, und denken: „Hmm … 3 Stunden klingen gut für 50 Seiten!“ Realistisch betrachtet, sollten wir aber mit etwa 15 Minuten pro Seite rechnen, inklusive Lesen, Notizen und Übungen (klingt nicht viel, oder?). Die geschätzte Gesamtzeit läge dann eher bei 12,5 Stunden – mehr als viermal so viel wie ursprünglich angenommen!
Okay, Lernen ist vielleicht nicht Ihre Lieblingsbeschäftigung, also betrachten wir andere Beispiele. Denken Sie an ein Bauunternehmen: Würden Sie eine präzise Kostenschätzung erwarten, wenn kein Bauplan vorliegt? Wie sieht es mit dem benötigten Rohmaterial und den Arbeitsstunden aus? All diese Informationen müssen genau erfasst werden, bevor Sie mit der Kostenschätzung beginnen. Genau deshalb erstellen wir einen Projektstrukturplan!
Obwohl es offensichtlich ist, kommt dieser Fehler häufiger vor, als man denkt. Wie viele von uns fangen etwas an, weil wir es für eine „gute Idee“ halten, geben aber schnell wieder auf, weil der Aufwand, die Kosten und der Zeitaufwand höher sind als erwartet? Ich selbst habe unzählige Blogs gestartet und mir immer wieder versprochen: „Das wird der Richtige!“, und nach zwei, drei Wochen habe ich ihn nie wieder angerührt. Gott sei Dank für das kostenlose Hosting von Google und WordPress, sonst hätte ich eine Menge Geld verschwendet.
Aufstockung der Schätzung
Es ist nichts Verkehrtes daran, Unsicherheiten in eine Schätzung einzubeziehen. Vielleicht haben Sie triftige Gründe, mehr Zeit oder Budget einzuplanen, weil Sie ein unerwartetes Ereignis mit einer Wahrscheinlichkeit von deutlich über Null in der Zukunft für möglich halten. Problematisch wird es jedoch, wenn Sie absichtlich mehr Zeit und Geld einplanen, nur um vor dem verzerrten Abgabetermin oder unter dem verzerrten Budget zu liefern. Dadurch können verschiedene Probleme entstehen. Wenn Sie die Zahlen künstlich aufblähen, könnte Ihr Projekt als Fehlinvestition wahrgenommen und abgelehnt werden. Ein weiterer Nachteil betrifft Ihren Ruf und das Vertrauen Ihrer Vorgesetzten in Ihre Arbeit. Wenn Sie das einmal tun (und erwischt werden), gelten Sie für immer als unzuverlässig.
Es gibt zwei Alternativen: (1) Achten Sie darauf, nicht erwischt zu werden – dies sprengt jedoch den Rahmen dieses Kurses – oder (2) erstellen Sie ehrliche und detaillierte Kostenvoranschläge. Jeder weiß, dass die Zukunft unmöglich vorherzusagen ist. Daher verschafft Ihnen ein realistischer Kostenvoranschlag einen guten Ruf, der Ihnen gegebenenfalls die Möglichkeit bietet, ein höheres Budget oder einen längeren Zeitplan durchzusetzen.
Die goldenen Regeln der Schätzung
Nachdem wir nun gesehen haben, was man nicht tun sollte, kommen wir zum guten Teil: universelle Regeln, die für alle Projekte jederzeit gelten.
Die richtigen Leute auswählen
Lassen Sie nicht die neuen Praktikanten Ihre Kostenvoranschläge erstellen. Sie sind möglicherweise nicht mit den Aufgaben vertraut und kennen sich erst recht nicht mit den Abläufen in Ihrem Unternehmen aus. Damit die richtigen Personen Ihre Kostenvoranschläge erstellen, müssen drei Dinge beachtet werden:
- Holen Sie sich erfahrene Leute ins Boot: Das Verständnis dafür, wie die Arbeit erledigt wird, ist eine Voraussetzung für gute Kostenvoranschläge.
- Bringen Sie die Leute mit, die die Arbeit ausführen werden: Während das Topmanagement Ihnen sagt, wie hoch die Produktivitätsrate sein sollte, werden Ihnen die Leute, die die Arbeit ausführen, sagen, wie hoch die Produktivitätsrate sein kann (vorausgesetzt, sie sind ehrliche Arbeiter).
- Bringen Sie Experten mit, die die Wissenschaft und Kunst des Schätzens beherrschen: Zwar ist es wichtig, die nötigen Arbeitsmethoden zu kennen, doch sollte niemand eine Schätzung abgeben dürfen, der nicht weiß, wie man eine erstellt. Schätzen bedeutet nicht einfach, das optimistischste Szenario vorherzusagen, sondern wertfreie Regeln anzuwenden, um möglichst genaue Einschätzungen realer Szenarien in der Zukunft zu erhalten.
Nutzen Sie Ihre bisherigen Erfahrungen
Ein Bauunternehmen, das eine neue Kostenschätzung für ein Gebäude erstellt, sollte alle Erkenntnisse aus früheren Schätzungen einbeziehen. Wenn Lieferanten voraussichtlich zwei Wochen Verzögerung bei der Rohmateriallieferung haben, empfiehlt es sich, dies in zukünftige Prognosen einzubeziehen. Auch die historische Ausfallquote sollte, sofern bekannt, in die Schätzungen einfließen. Da mehr historische Daten die Notwendigkeit von Vermutungen und Intuition reduzieren, gilt: Je mehr Informationen zur Verfügung stehen, desto besser.
Konzentrieren Sie sich auf das Gleichgewicht, nicht auf die Schätzung
Es ist leicht, unter dem Druck höherer Manager nachzugeben, die Kosten senken oder einen engeren Zeitplan einhalten wollen. Wenn Sie Ihre Schätzungen nach den geltenden Schätzprinzipien erstellt haben, gibt es keinen Grund zur Sorge. Es spielt keine Rolle, ob Ihr Chef kommt und sagt: „Sie sollten diese Zahlen reduzieren, das Budget ist zu hoch!“ Ihre Antwort sollte etwa so lauten: „(Sehr geehrter Herr Manager,) diese Schätzungen basieren auf den uns aktuell verfügbaren historischen Daten. Unter Berücksichtigung der Produktmerkmale ist dies eine realistische Einschätzung des Zeitaufwands und der Investitionen. Eine Reduzierung der Zahlen ist nicht möglich, ohne die Zuverlässigkeit der Schätzungen zu beeinträchtigen. Wenn Sie sie ändern möchten, sollten wir uns auf Änderungen am Produkt oder den Prozessen selbst konzentrieren.“ Anders ausgedrückt: Sie sollten die Zahlen nicht aufgrund von Druck ändern, wenn sie auf unvoreingenommenen Schätzverfahren beruhen. Wenn Ihr Vorgesetzter dennoch Änderungen vornehmen möchte, sollten Sie deutlich machen, dass er oder sie die Verantwortung dafür (und für die potenziellen Folgen, ob positiv oder negativ) trägt.
Fokus auf den optimalen Genauigkeitsgrad
Genauere Schätzungen sind zwar immer wünschenswert, doch höhere Genauigkeit kostet Geld. Daher ist es sinnvoll, in verschiedenen Phasen eines Projektvorschlags oder der Planung unterschiedliche Genauigkeitsgrade anzugeben.
Die erste Genauigkeitsstufe ist die sogenannte grobe Schätzung. Diese Schätzung ist zwar stark subjektiv, erfordert aber weder viel Zeit noch Ressourcen und basiert auf der Erfahrung des Schätzenden. Ihr einziges Ziel ist es, zu prüfen, ob sich detailliertere Kostenschätzungen für das Projekt lohnen.
Die nächste Stufe, die immer noch erheblich variiert, wird als Kostenschätzung oder grobe Kostenschätzung bezeichnet. Sie basiert auf Informationen aus früheren Projekten und versucht, Ähnlichkeiten oder Zusammenhänge zwischen vergangenen Projekten und der aktuellen Kostenschätzung zu ermitteln. Wenn unser Bauunternehmen beispielsweise ein Haus baut, das dreimal so groß ist wie ein vorheriges Bauprojekt, ist es sinnvoll, die Kosten als grobe Kostenschätzung auf das Dreifache anzusetzen.
Die dritte Stufe, die detaillierten Kostenschätzungen, ist der Bereich, in dem Sie den größten Teil Ihrer Zeit verbringen sollten. Beachten Sie, dass wir die dritte Stufe erst erreichen, wenn die ersten beiden Stufen genehmigt wurden. Die detaillierten Kostenschätzungen, auch Bottom-up-Schätzungen genannt, sind die Phase, in der Sie eine fundierte Einschätzung des Projekts vornehmen. Die detaillierten Kostenschätzungen werden üblicherweise nach dem Bottom-up-Ansatz berechnet: Sie beginnen mit der Schätzung der Ressourcen, die in den verschiedenen Projektphasen benötigt werden, und führen alles in einer abschließenden Berechnung zusammen. Die Bottom-up-Schätzungen liefern Informationen zu Zeitplan und Ressourcensowie Prognosen zu Budget und Cashflow.
Techniken für genaue Schätzungen
Okay, genug geplaudert. Wir wissen, was wir tun und was wir vermeiden sollten, aber wir wissen nicht, wie wir es umsetzen. Lassen Sie uns verschiedene Techniken zur Kostenschätzung für Ihre Projekte besprechen. Natürlich kann ein einzelner Artikel nicht alle umfassend behandeln (es gibt ganze Bücher über Kostenschätzung, also…), aber ich kann Ihnen einen guten Überblick über die Funktionsweise der einzelnen Techniken geben. Wir werden die grundlegenden Bausteine der Kostenschätzung betrachten. Wenn Sie verstehen, was wir hier besprechen, werden Sie jedes Schätzverfahren und jede Software verstehen können.
Phasenweise Schätzung
Bei der phasenweisen Kostenschätzung geht es darum, die verschiedenen Phasen eines Projekts zu schätzen. Daher benötigt man Informationen zu jeweils einer Phase. Das ist durchaus sinnvoll, da eine vollständige Kostenschätzung für das gesamte Projekt vor Beginn meist unrealistisch ist. Betrachten wir dies anhand einer Grafik, um zu verstehen, wie die phasenweise Kostenschätzung die Projektentscheidungen verbessern kann.
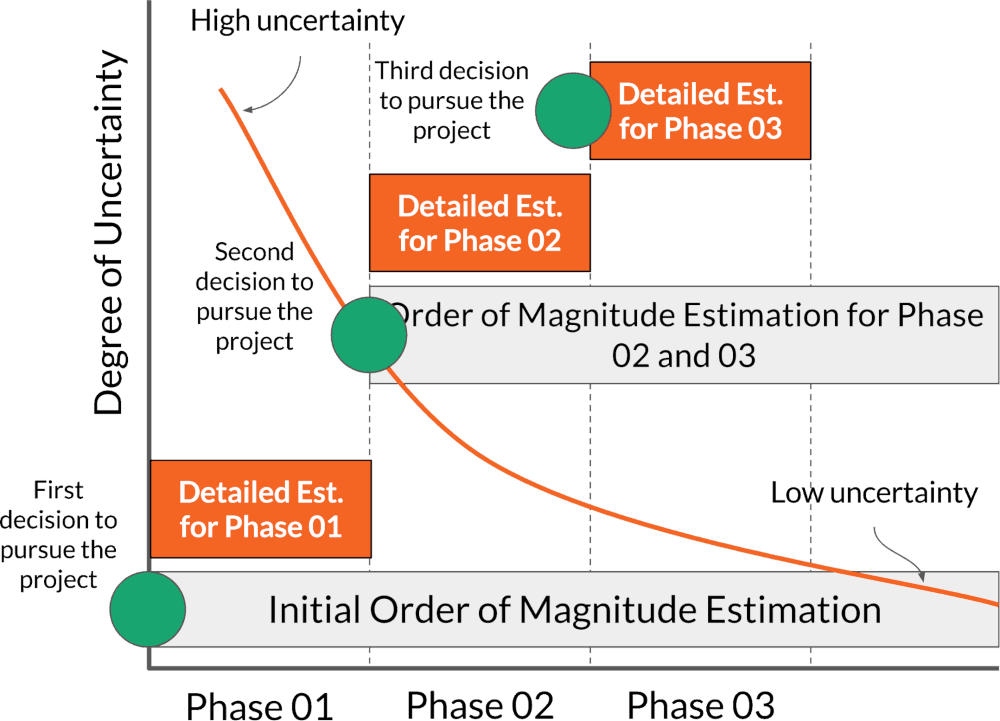
In der Praxis sollten wir stets zwei Schätzungen erstellen: eine detaillierte Schätzung für die nächste Projektphase und eine grobe Kostenschätzung für den Rest des Projekts. Ein weiterer wichtiger Aspekt, den die Phasenschätzungen berücksichtigen, ist die hohe Unsicherheit eines Projekts in der Anfangsphase. Diese Unsicherheit wird durch die Aufteilung des Projekts in mehrere Phasen, die jeweils als eigenständiges Projekt betrachtet werden, bewältigt.
Wie Sie der Grafik entnehmen können, beginnt die erste Phase mit einer groben Kostenschätzung für das Gesamtprojekt und einer detaillierten Kostenschätzung für die erste Phase. Anschließend beginnt der Schätzungsprozess für die nächste Phase von Neuem, und eine erneute Genehmigung ist erforderlich. Zudem wird eine neue grobe Kostenschätzung – die aufgrund des Lerneffekts deutlich präziser ausfällt als die erste – für den Rest des Projekts berechnet. Dieser Zyklus aus Anpassung der groben Kostenschätzung und Erstellung detaillierter Kostenschätzungen wiederholt sich für jede neue Projektphase.
Die phasenweise Kostenschätzung wird vom Projektteam zwar geschätzt, da sie die Konzentration auf jeweils eine Phase ermöglicht, doch die Geldgeber bemängeln mitunter, dass ihnen keine detaillierte Gesamtkostenschätzung vorliegt. Dieses Problem lässt sich lösen, indem man erklärt, dass eine Gesamtschätzung ohne ausreichende Informationen eher ungenau ist und alle Beteiligten einem höheren Risiko aussetzt. Der große Vorteil der phasenweisen Kostenschätzung liegt darin, dass das Projekt durch viele kleine, fundierte Entscheidungen geplant und durchgeführt werden kann, anstatt durch eine einzige große, unüberlegte Entscheidung.
Aufteilung
Die Budgetaufteilung, auch Top-Down-Schätzung genannt, beginnt mit einem Gesamtbudget für das Projekt und ordnet diesem dann prozentuale Anteile der verschiedenen Projektphasen und -aufgaben zu. Die Projektstrukturplanung (PSP) ist dabei unerlässlich, um einen klaren Überblick über die Projektaufgaben und deren Komplexität zu erhalten. Da die Top-Down-Schätzung die kleineren Budgets vom Gesamtbudget ableitet, ist es wichtig, von Anfang an einen realistischen Wert anzugeben. Ist die Gesamtschätzung ungenau, weichen auch die kleineren Budgetanteile von der Realität ab. Schauen wir uns nun an, wie die Budgetaufteilung konkret aussieht.
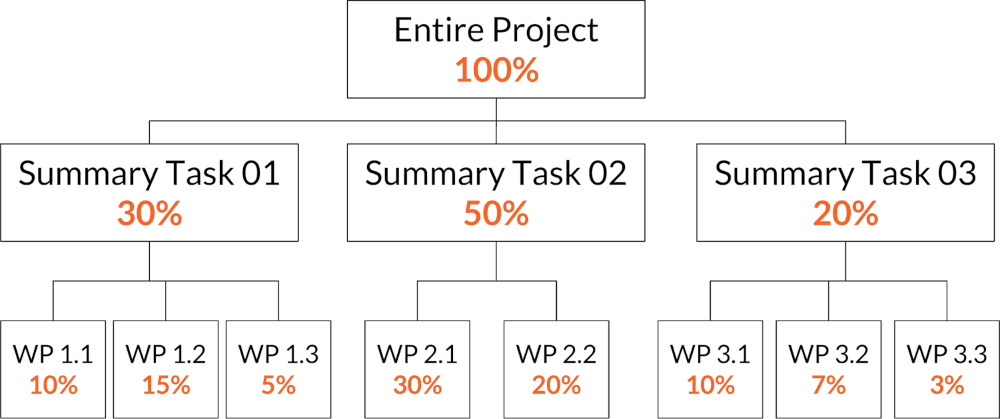
Obwohl die Bottom-up-Schätzung aufgrund ihrer höheren Genauigkeit meist bevorzugt wird (darauf gehen wir später noch ein), ist die Aufteilung einfacher umzusetzen und eignet sich gut zur Auswahl der Projekte, in die Ihr Unternehmen investieren sollte. Die Aufteilung lässt sich auch mit der phasenweisen Schätzung kombinieren, um die prozentualen Anteile der einzelnen Aufgaben anzupassen, sobald das Budget im Projektverlauf realistischer wird. Betrachten wir ein praktisches Beispiel: Angenommen, unsere bisherige Aufteilung ist nun auf drei Abteilungen verteilt: Forschung, Design und Implementierung. Sehen Sie sich dazu die folgende Grafik an.
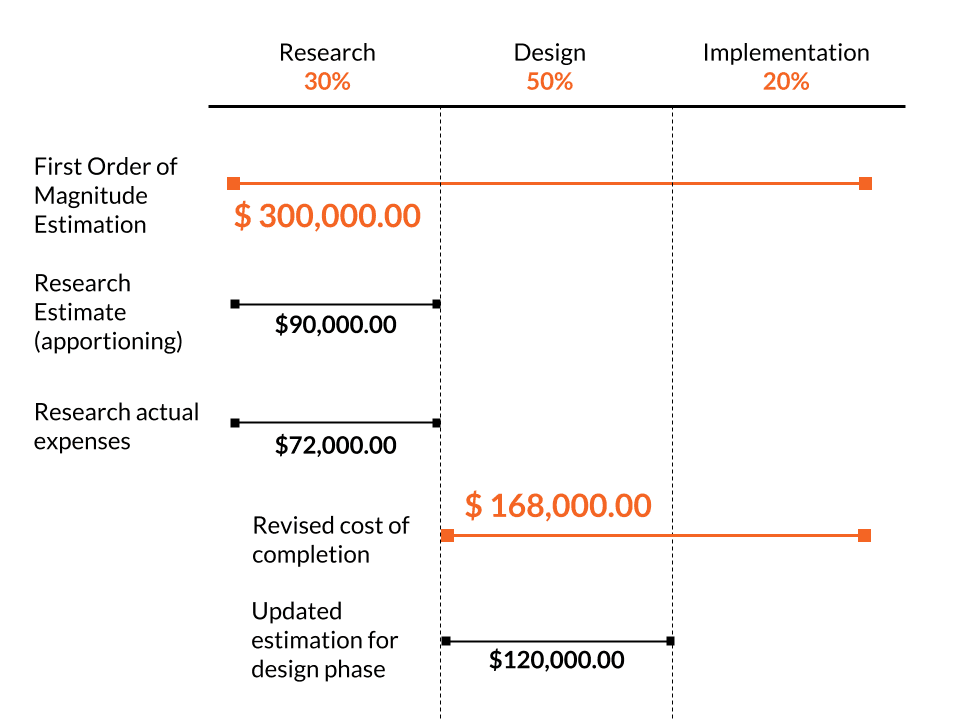
Lassen Sie uns verstehen, wie wir die Informationen aus vorherigen Phasen nutzen können, um die Kostenschätzung für die nächsten Projektphasen zu erstellen. Zunächst ist festzuhalten, dass unsere ursprüngliche Schätzung für die Fertigstellung des Projekts 300.000,00 $ betrug. Da die Forschungsphase 30 % des Budgets beanspruchen soll, belief sich die ursprüngliche Schätzung für die Forschungsphase auf 90.000,00 $. Sobald die Forschungsphase abgeschlossen ist, sollten wir unsere Zahlen aktualisieren. Dies geschieht durch die Einbeziehung historischer Daten in unser Modell: die tatsächlichen Kosten der Forschungsphase des Projekts. Diese Kosten beliefen sich auf lediglich 72.000,00 $ und lagen damit unter unserer ursprünglichen Schätzung. Da diese Kosten 30 % des Gesamtbudgets ausmachen sollen, können wir unsere Kostenschätzungen für das Projekt wie folgt aktualisieren:
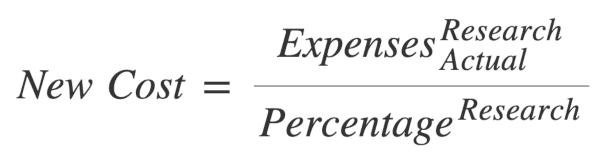
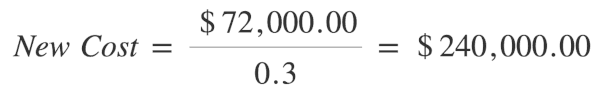
Die neuen Gesamtkosten des Projekts belaufen sich auf 240.000,00 USD. Die revidierten Fertigstellungskosten ergeben sich aus den aktualisierten Gesamtkosten abzüglich der bereits verausgabten Forschungskosten (240.000,00 USD – 72.000,00 USD = 168.000,00 USD). Die überarbeitete Kostenschätzung für die Entwurfsphase beträgt schließlich 50 % der neuen Gesamtkosten des Projekts: 240.000,00 USD × 0,5 = 120.000,00 USD.
Parametrische Schätzung
Die parametrische Methode zielt darauf ab, Parameter (oder Faktoren) zu identifizieren, die eine wichtige Rolle bei der Kostenschätzung eines Projekts spielen. Betrachten Sie folgendes Beispiel:
Ein Bauunternehmen wurde mit dem Bau eines 150 Quadratmeter großen Hauses beauftragt und erstellt derzeit die Bauzeitplanung. Aus Erfahrung mit früheren Bauprojekten weiß das Unternehmen, dass ein 100 Quadratmeter großes Haus üblicherweise in 180 Tagen errichtet wird. Daher geht man in einer ersten Schätzung von 270 Tagen Bauzeit aus. Das Unternehmen hat jedoch auch Folgendes festgestellt:
- Die Errichtung des Fundaments benötigt doppelt so viel Zeit wie der Bau des Hauses;
- Das für ein 150 Quadratmeter großes Haus benötigte Fundament ist doppelt so groß wie das Fundament für ein 100 Quadratmeter großes Haus.
- Das Wetter in der Region des neuen Projekts ist weniger günstig. Um dies in das Modell einzubeziehen, beschließt das Unternehmen, 20 % für wetterbedingte Verzögerungen hinzuzurechnen;
- Der Rohstofflieferant ist näher am neuen Projekt als am alten. Dadurch kann das Unternehmen optimistischer blicken und die geschätzte Gesamtdauer um 5 % reduzieren.
Wie sähe unsere neue Schätzung also aus?
Zunächst müssen wir herausfinden, wie die Zeit beim Bau des ersten Hauses aufgeteilt war. Vereinfachend nehmen wir an, dass der Hausbau nur aus der Fundament- und der Bauphase besteht. Darauf basierend können wir berechnen, wie viel Zeit wir beim ersten Haus für die Fundament- und die Bauphase aufgewendet haben:
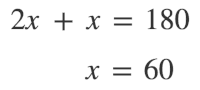
Die Fundamentarbeiten dauerten 120 Tage, die eigentliche Bauzeit 60 Tage. Da für das neue Haus doppelt so viel Fundament benötigt wird, ist es sinnvoll, die Bauzeit auf 240 Tage zu schätzen. Unter Verwendung der gleichen Proportionen wie zuvor ergibt sich eine geschätzte Bauzeit von 120 Tagen.
Wir rechnen nun mit einer geschätzten Dauer von 360 Tagen anstelle der ursprünglich veranschlagten 270. Schließlich müssen wir noch Anpassungen aufgrund von Wetterbedingungen und dem Standort der Lieferanten vornehmen:
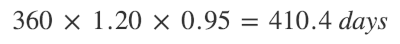
Unsere endgültige Schätzung mittels parametrischer Schätzung beträgt also ungefähr 411 Tage, 141 (oder 52 %) mehr als unser ursprünglicher Wert. Ein ziemlich großer Unterschied, nicht wahr?
Die parametrische Schätzung ist deshalb so relevant, weil sie es ermöglicht, Vergangenheitsdaten in die Berechnungen einzubeziehen. Wie Sie sehen, haben wir die Information berücksichtigt, dass das Fundament mehr Arbeit erfordert, sowie Lieferanten- und Wetterbedingungen.
Betrachten wir ein weiteres Beispiel für die Renovierung eines Hauses. Das Unternehmen schätzt derzeit die Kosten für den Anstrich der Innenwände und Fenster eines rechteckigen Salons. Aus Marktforschung und bisherigen Erfahrungen ergaben sich folgende Zahlen:
- Der Preis für 5 Liter Farbe beträgt 80,00 US-Dollar, das sind 16,00 US-Dollar pro Liter
- 5 Liter Farbe reichen gerade aus, um 40 Quadratmeter Fläche zu streichen, das heißt, für 1 Quadratmeter werden 0,125 Liter Farbe benötigt
- Ein normaler Arbeiter kann 30 Quadratmeter pro Tag streichen, zu Kosten von 15,00 US-Dollar pro Stunde bzw. 4,00 US-Dollar pro Quadratmeter (bei einem 8-Stunden-Arbeitstag).
Die Oberfläche des Salons ergibt sich aus 2h(l1+l2), wobei l1 die Länge der kürzeren und l2 die Länge der längeren Wand ist. Daraus lassen sich zwei Parametergleichungen ableiten, um die Kosten und die benötigte Zeit für das Projekt zu schätzen. Die Parameter sind (1) die Höhe h, (2) die Längen der Wände l1 und l2 und (3) die Anzahl der am Projekt beteiligten Arbeiter.
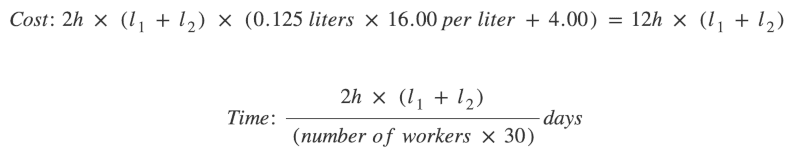
Falls gewünscht, können wir prozentuale Sicherheitsmargen einbeziehen, um Farbverluste, Arbeitsausfälle usw. zu berücksichtigen. Dazu müssten wir lediglich unsere bisherigen Schätzungen entsprechend anpassen.
Die Schätzungen basieren erneut auf bisherigen Erfahrungen des Unternehmens. Darüber hinaus ist das oben hergeleitete Modell nicht nur für das aktuelle Projekt gültig, sondern lässt sich mit geringfügigen Anpassungen auf allgemeinere Gleichungen übertragen, um Kosten- und Terminplanungen für komplexere Projekte zu ermöglichen.
Auch wenn der Name kompliziert klingt, müssen parametrische Schätzungen nicht so schwierig sein. Wichtig ist die systematische Nutzung Ihrer historischen Daten. Parametrische Schätzungen sind in der Regel präziser für Aufgaben, die in der Projektstrukturplanung weiter unten angesiedelt sind, und lassen sich mit phasenweisen Schätzungen kombinieren, um genaue Schätzungen für jede Projektphase zu erstellen. Je detaillierter die Spezifikation des im Projekt auszuführenden Produkts oder der Dienstleistung ist, desto genauer wird Ihre Schätzung sein.
Bottom-Up-Schätzung
Die Bottom-up-Schätzung beginnt, wie der Name schon sagt, mit Schätzungen für die detaillierteren Aufgaben und arbeitet sich in der Projektstrukturplanung nach oben, um die endgültigen Schätzungen für jede zusammenfassende Aufgabe zu ermitteln. Einen Großteil des Bottom-up-Schätzprozesses haben wir bereits bei der Erstellung der Projektstrukturplanung unseres Projekts. Erinnern Sie sich, dass wir auch die Schätzung des erforderlichen Arbeitsaufwands für jedes Arbeitspaket und deren Zusammenführung im Projektplan besprochen haben? Da unser Beispiel nicht sehr detailliert war (um den Artikel zur Terminplanung nicht unnötig in die Länge zu ziehen), werde ich im E-Book zur Kosten- und Terminplanung. Dort sehen Sie, wie die einzelnen Phasen des Planungsprozesses in der Praxis funktionieren und wie Ressourcenausgleich und andere Tools zur besseren Schätzung von Kosten und Terminen eingesetzt werden können. Sehen wir uns nun an, wie eine Bottom-up-Schätzung aussieht.
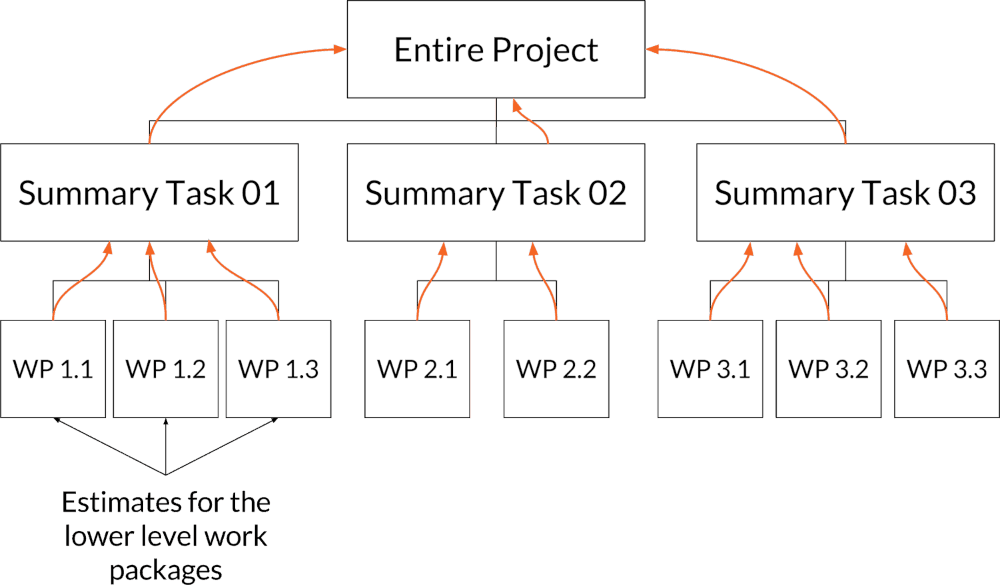
Wie Sie sehen, beginnt der Prozess mit den untergeordneten Aufgaben und arbeitet sich nach oben, um aggregierte Schätzungen für zusammenfassende Aufgaben und schließlich für das gesamte Projekt zu liefern. Idealerweise würde man immer Bottom-up anwenden, aber das ist schlichtweg nicht möglich. Zu Projektbeginn verfügen wir einfach nicht über genügend Informationen, um jedes einzelne Arbeitspaket für das Gesamtprojekt präzise zu schätzen. Die Bottom-up-Schätzung lässt sich am besten mit der Phasen-Schätzung kombinieren, um eine detaillierte Analyse jeder Projektphase zu erstellen. Sie können sie auch mit der parametrischen Schätzung kombinieren und so die Genauigkeit Ihrer Prognosen weiter erhöhen.
Erstellung eines detaillierten Budgetplans
Okay, Sie haben also Ihre erste Kostenschätzung erhalten und glücklicherweise hat der Vorstand Ihr Projekt für gut befunden und empfiehlt es weiterzuverfolgen. Jetzt beginnt die eigentliche Arbeit. Stellen Sie sich vor, Sie bewerben sich an einer Universität… Sie reichen Ihre Bewerbungsunterlagen und Ihr Motivationsschreiben ein, aber erst nach der Zusage beginnen Sie mit dem Zusammentragen aller notwendigen Dokumente und treffen die Vorbereitungen für Ihr Studium. Dasselbe gilt für Projekte: Sie erhalten erste Kostenschätzungen, erstellen ein aussagekräftiges Dokument und reichen es zur Genehmigung ein. Doch erst nach Erhalt der formellen Genehmigung beginnen Sie mit der detaillierten Datenerhebung und der Erstellung detaillierter Kostenschätzungen für Ihre Aufgaben.
Definition der Datenquellen für Ihre Budgetschätzung
Die Budgetberechnung erfordert zwar im Grunde keine tieferen mathematischen Kenntnisse, um Zahlen zu addieren, die Schwierigkeit liegt jedoch in der Datenbeschaffung. Welche Kategorien sollten in die Budgetplanung einbezogen werden? Welche Kosten sind zu berücksichtigen? Ich stelle Ihnen einige wichtige Kategorien vor, auf die sich nahezu jedes Projekt konzentrieren sollte (möglicherweise gibt es in Ihrem Projekt weitere Kategorien, die Sie berücksichtigen sollten, da dies von Unternehmen zu Unternehmen variiert).
Interne Arbeitskosten
Die internen Lohnkosten bezeichnen den Arbeitsaufwand der in Ihrem Unternehmen angestellten Mitarbeiter. Im Rahmen der Terminplanung haben wir bereits die Grundlagen für die Einbeziehung der internen Lohnkosten erläutert. Im E-Book zur Kosten- und Terminplanung präsentiere ich Ihnen jedoch ein vollständiges Beispiel für die Schätzung Ihrer Lohnkosten in einem realen Szenario.
Eine genaue Arbeitsaufwandsermittlung basiert auf präzisen Angaben zu den Arbeitspaketen in Ihrem Projektstrukturplan. Erinnern Sie sich an unsere Besprechung von Zeitvorgaben und Ressourcenausgleich? Diese Vorgehensweisen ermöglichen sehr gute Schätzungen des Arbeitsaufwands für jede Projektphase. Anschließend muss dieser nur noch mit dem Stundensatz (oder dem Satz für den relevanten Analysezeitraum) multipliziert werden, um den endgültigen Budgetbetrag zu erhalten.
Da die Stundenlöhne Ihrer Mitarbeiter variieren können, ist die Verwendung des Gemeinkostensatzes die beste Methode, um realistische Zahlen zu ermitteln. Der Gemeinkostensatz entspricht den durchschnittlichen Gesamtkosten eines Mitarbeiters für das Unternehmen. Die Berechnung anhand des reinen Stundenlohns reicht nicht aus, da Personalkosten mehr als nur das Gehalt umfassen. Oftmals kommen Sozialleistungen, zu berücksichtigende Fehlzeiten, Gemeinkosten (wie beispielsweise Fixkosten, die auf mehrere Projekte verteilt sind und daher nicht einem einzelnen Projekt zugeordnet werden können) und vieles mehr hinzu. Wie ermittelt man diesen Satz? Ganz einfach: Fragen Sie in Ihrer Finanzabteilung nach. Fast jedes Unternehmen verfügt über diese Information, sodass Sie sich die Mühe der Recherche sparen können.
Interne Ausrüstungskosten
Die hier angesprochene Ausrüstung ist nicht die Standardausrüstung Ihrer Mitarbeiter. Selbstverständlich verfügt jeder in einem Softwareunternehmen über einen Computer; selbstverständlich haben Bauarbeiter Zugang zu Lkw. Die hier gemeinte Ausrüstung ist solche, die normalerweise nicht verfügbar ist. Nehmen wir beispielsweise an, dass unser früheres Projekt zum Bau eines 150 Quadratmeter großen Hauses aufgrund der Notwendigkeit eines stärkeren und tieferen Fundaments einen Spezialbulldozer erfordert. Die Mietkosten für diesen Bulldozer sollten in Ihr Projekt einkalkuliert werden, da es sich nicht um firmeneigene Ausrüstung handelt und er speziell für dieses Projekt gemietet wird.
Wird ein Gerät nur in einem einzigen Projekt eingesetzt (z. B. der gemietete Bulldozer), müssen Sie lediglich die Kosten dieses Geräts in die Projektkalkulation einbeziehen.
Angenommen, Sie erwägen den Kauf eines Bulldozers anstatt ihn zu mieten, da Sie mit weiteren Projekten rechnen, die dieses Gerät benötigen. Wie sollten Sie die Kosten in Ihr Budget einbeziehen? Es ist nicht sinnvoll, alle Kosten in einer einzigen Kostenschätzung zu erfassen, da dies die Projektkosten drastisch erhöhen und Ihre Kunden sicherlich kritisieren wird. Um dieses Problem zu vermeiden, ist es am besten, die gesamte Lebensdauer des Geräts zu schätzen und die Anschaffungskosten in kleinere Einheiten aufzuteilen. Sie könnten beispielsweise davon ausgehen, dass der Bulldozer 50.000 Arbeitsstunden lang genutzt wird. Ein einfacher Ansatz wäre, die Kosten des Bulldozers durch 50.000 zu teilen und die Kosten pro Zeiteinheit mit der geschätzten Anzahl der Betriebsstunden im jeweiligen Projekt zu multiplizieren. Obwohl diese Schätzung auf Annahmen basiert, ist sie eine gute Möglichkeit, zu vermeiden, alle Kosten der Geräte einem einzigen Zeitpunkt zuzuordnen.
Kosten für externe Arbeitskräfte und Gerätenutzung
Es kann vorkommen, dass Sie für Teile Ihres Projekts externe Dienstleister beauftragen. Wie Sie die Kostenschätzungen hierfür einbeziehen, hängt von Ihrem Vertrag ab. Ist darin ein Stundensatz für die Abrechnung von Arbeitsleistung, Ausrüstung und Material festgelegt, verwenden Sie diesen Stundensatz und den geschätzten Arbeitsaufwand, um die voraussichtlichen Kosten für diese Dienstleistung für Ihr Unternehmen zu berechnen. Enthält Ihr Vertrag hingegen eine Pauschalgebühr, übernimmt der Dienstleister die gesamte Kostenschätzung, und Sie müssen lediglich den Endbetrag in Ihre Projektrechnung einbeziehen. Selbstverständlich sollten Sie die Kostenschätzungen regelmäßig überprüfen, um sicherzustellen, dass sie korrekt sind und Ihnen nicht zu viel berechnet wird.
Materialkosten
Die Materialkosten gehören zu den wenigen Budgetkomponenten, die nicht ausschließlich anhand des Projektstrukturplans berechnet werden. Die Produkt- oder Dienstleistungsspezifikation ist die beste Informationsquelle zur Schätzung der Materialkosten, wobei der Projektstrukturplan hilfreich sein kann.
Erstellung des Zeitplans für den Cashflow des Projekts
Jetzt wissen Sie genau, wie viel Sie während der Projektdurchführung ausgeben werden. Sehr gut, aber wir sind noch nicht fertig. Neben der Höhe der Ausgaben ist die Information, wann das Geld abgebucht wird, fast genauso wichtig wie der Gesamtbetrag.
Sobald Sie die Informationen zu Ihrem Zeitplan und Ihren Kosten haben, ist die zeitliche Abstimmung der Zahlungsströme Ihres Projekts kein Problem mehr. Es geht lediglich darum, die wichtigsten Punkte Ihres Zeitplans zu identifizieren und sie mit dem jeweils zu zahlenden Betrag zu verknüpfen.
Was erwartet Sie im nächsten Artikel?
Okay, ich weiß… Genau wie ich wollen Sie jetzt wahrscheinlich endlich etwas Konkretes erleben. Sie haben solide Kenntnisse der Grundlagen von Terminplanung und Kostenschätzung, aber ein umfassendes, anspruchsvolles Beispiel fehlt Ihnen noch. Der nächste Artikel wird das ändern. Ich bereite ein komplexeres Beispiel vor, das alles abdeckt – von der Erstellung Ihres Projektstrukturplans bis hin zur präzisen Kosten- und Terminplanung.
- ★★★★★4,6/5 auf G2
- Von NASA, Tesla und den Fortune 500-Unternehmen geschätzt
Erfahren Sie, wie Celoxis die Kontrolle über
komplexe Projektportfolios ermöglicht.
Sehen Sie auf einer einzigen Plattform genau, wo jedes Projekt, jeder Dollar und jedes Risiko steht. Starten Sie eine kostenlose Testphase mit Beispieldaten oder lassen Sie sich eine Demo auf Basis Ihres eigenen Portfolios erstellen.
- 14 Tage kostenlos testen
- Keine Kreditkarte erforderlich
- Cloud oder lokal
- Einrichtung in wenigen Minuten